
Autoren
Der europäische High-Yield-Markt hat sich in den vergangenen 15 Jahren fundamental gewandelt: Aus einer prozyklischen Renditenische ist eine ausgereifte, diversifizierende institutionelle Assetklasse geworden. Dieser Fachbeitrag zeigt anhand von 10 Gründen, warum High Yield heute nicht nur als taktisches Instrument, sondern als strategisches Kerninvestment überzeugt und wie es das Risiko-Rendite-Profil Ihrer gesamten Fixed-Income-Allokation verbessert.
Unsere 10 Gründe auf einen Blick
1. Vom Nischenmarkt zur institutionellen Assetklasse
2. Strukturelle Verbesserung des EUR High Yield-Markts
3. Geringeres Zinsrisiko als Investment Grade und Staatsanleihen
4. Hohe Ertragspuffer als Schutzfaktor
5. Zeit im Markt schlägt Timing
6. Renditeniveau als Basis für mittelfristige Erträge
7. Tatsächliche Verlustquoten niedriger als befürchtet
8. Scharfe Kursrückgänge, aber mit schneller Erholung
9. High Yield als Portfolio-Diversifikator
10. Gezielte Allokation verbessert Risiko-Rendite-Profil
Wer High Yield auf eine Beimischung reduziert, unterschätzt die Qualität der Assetklasse.
Der EUR High Yield Markt hat sich in zwei Jahrzehnten grundlegend verändert. 2006 lag das Marktvolumen bei rund 75 Mrd. EUR, heute sind es mehr als 350 Mrd. EUR. Das ist kein graduelles Wachstum. Das ist ein anderer Markt.
350 Mrd. EUR bedeuten: ausreichende Tiefe für institutionelle Tickets, echte Diversifikation über Emittenten und Sektoren sowie Liquidität, die eine strategische Allokation trägt, nicht nur eine taktische.
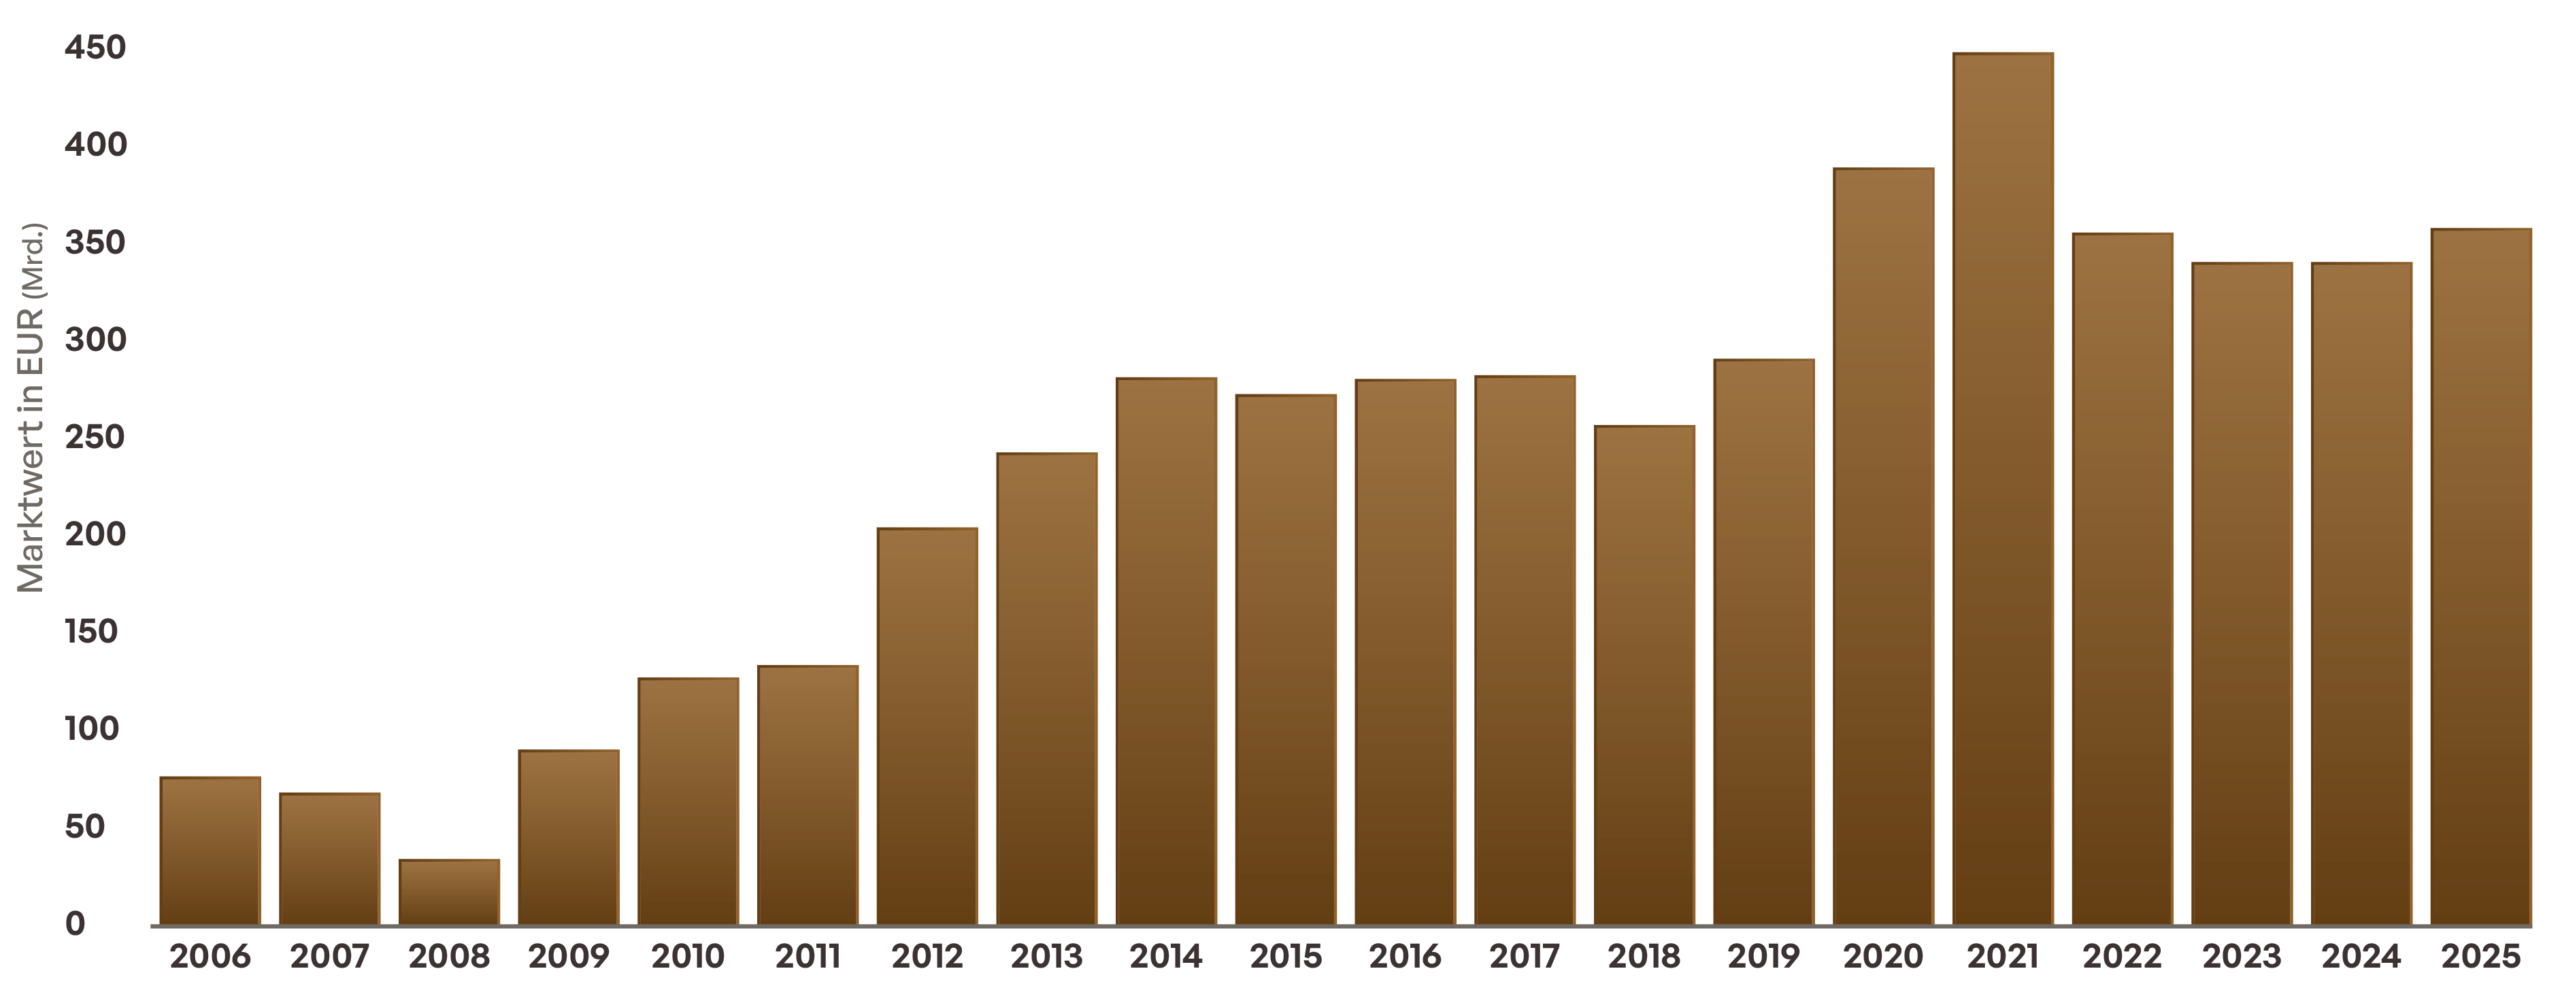
Quelle: Bloomberg, Bloomberg Euro High Yield ex Financials BB-B 3% Capped Total Return Index; Stand: 31.12.2025
Nicht nur die Größe hat sich verändert, sondern vor allem die Qualität.
Zwei Entwicklungen prägen die letzten zwei Jahrzehnte: Die Kreditqualität ist strukturell gestiegen. BB-geratete Emittenten machen heute rund 64% des Marktes aus, 2005 waren es 54%. Das CCC-Segment ist von 11% auf 6% geschrumpft. Das ist relevant, weil BB historisch die niedrigsten Verlustquoten aller Sub-Investment-Grade-Segmente aufweist. Der Markt hat sich qualitativ nach oben entwickelt.
Die Sektorverteilung ist deutlich ausgewogener geworden. Vor zwei Jahrzehnten dominierten wenige Sektoren das Universum, heute verteilt sich der Markt breiter über Telekommunikation und Technologie, Konsumgüter, Industrie und Versorger. Weniger Klumpenrisiko, mehr echte Diversifikation innerhalb der Assetklasse.
Ratingverteilung der EUR Universums (links) & sektorale Verteilung des EUR Universums (rechts)
Entwicklung über zwei Jahrzehnte
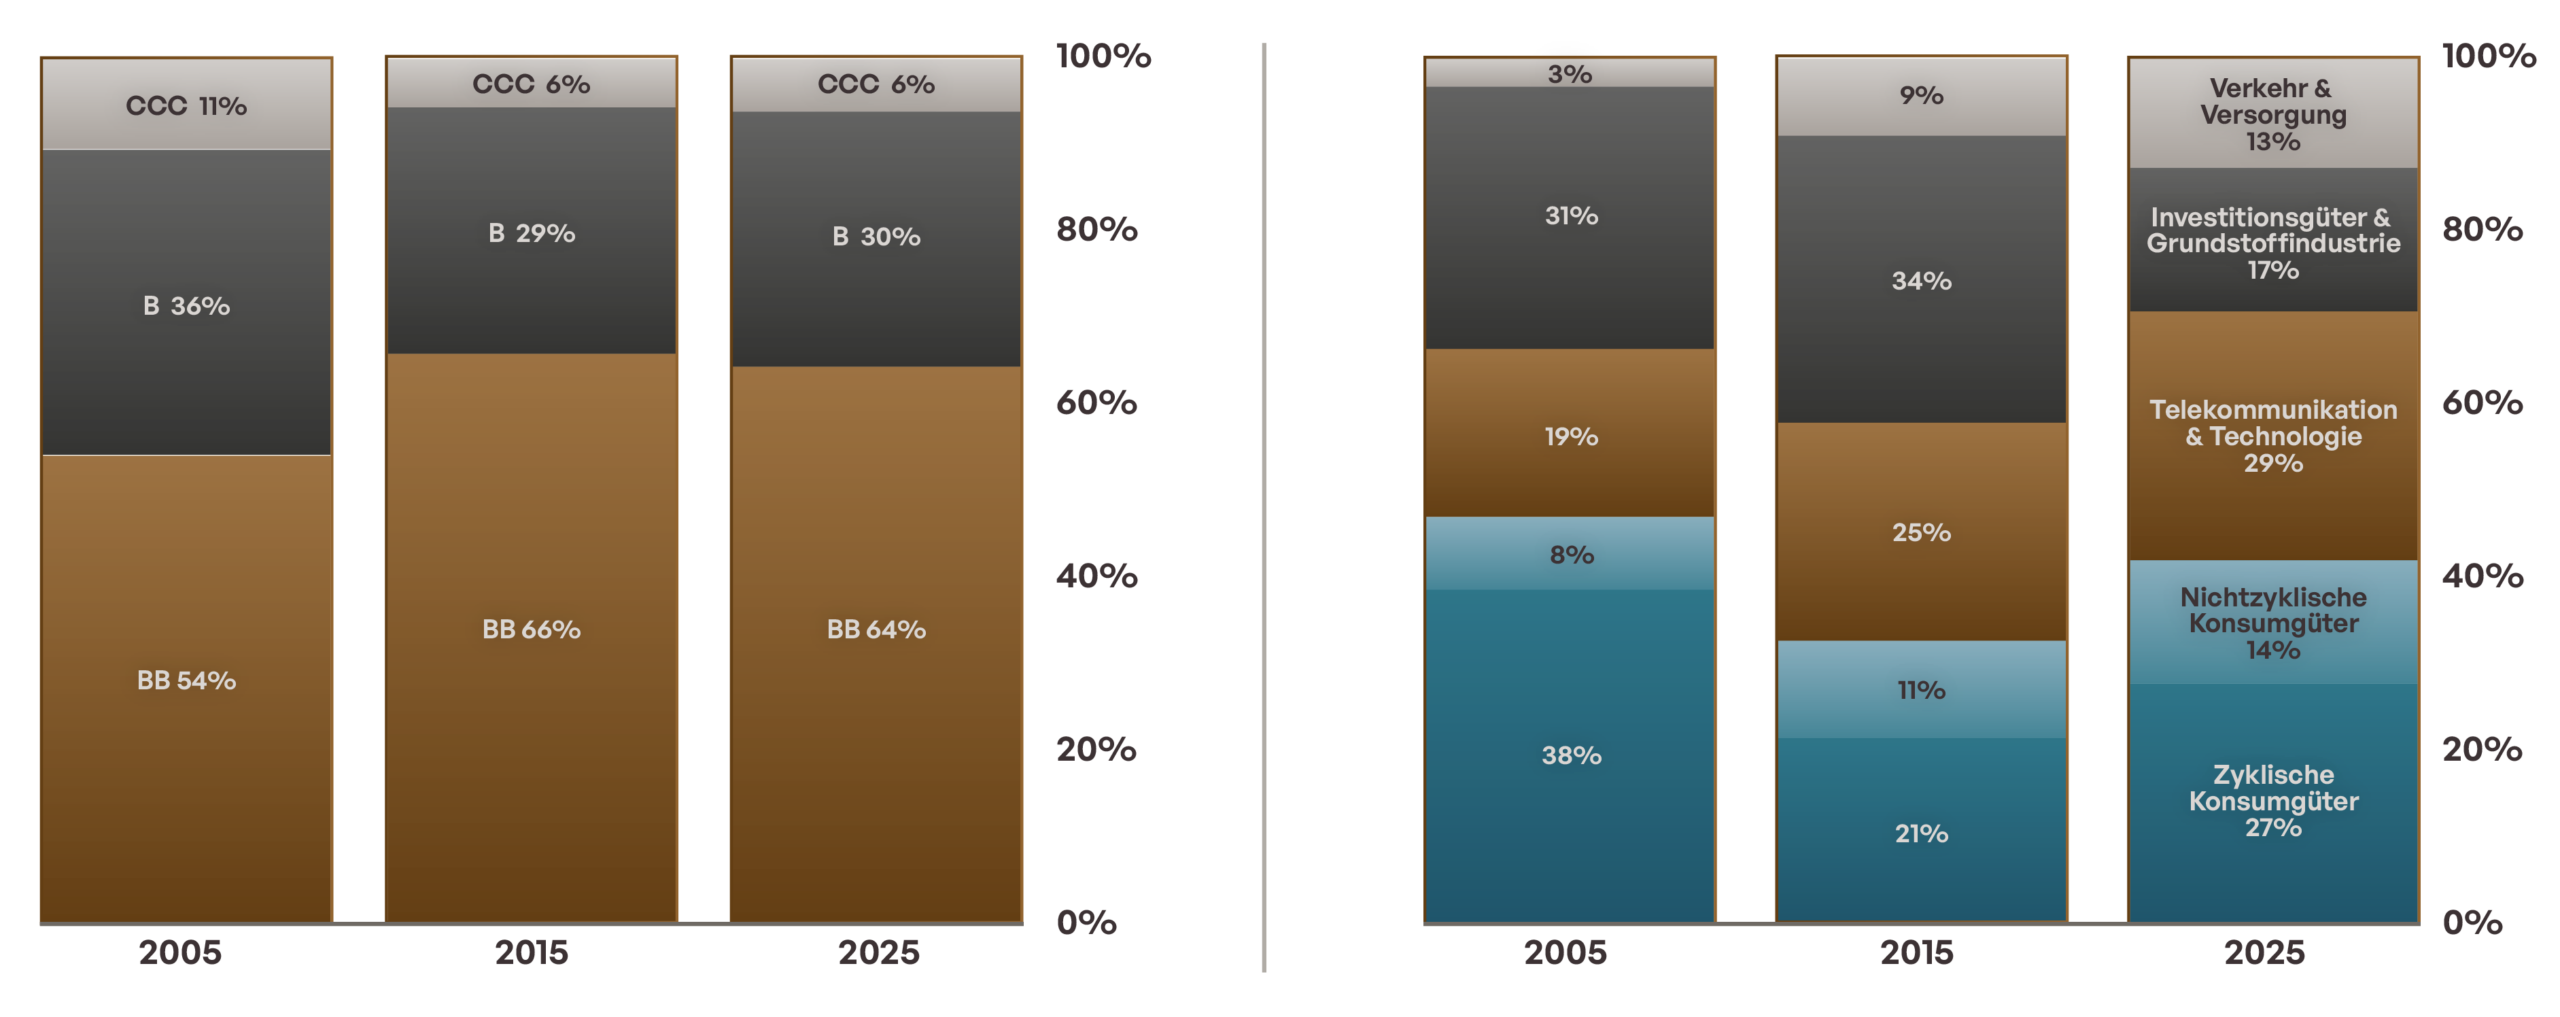
Quelle Grafik 1: Eigene Berechnungen, Bloomberg, Bloomberg High Yield EUR Quality BB, B and CCC; Stand: 2005 bis 2025
Quelle Grafik 2: Eigene Berechnungen (Bclass Level 3) ex Financials, Bloomberg, Bloomberg High Yield EUR; Stand: 2005 bis 2025
Eine Eigenschaft, die den EUR High Yield Markt von anderen Anleihemärkten deutlich unterscheidet ist seine geringe Zinssensitivität.
Die Duration liegt aktuell knapp unter 3 Jahren. Dies ist historisch niedrig und deutlich unter Investment Grade mit rund 5 Jahren. Ein Zinsanstieg trifft ein High Yield Portfolio damit erheblich schwächer als ein klassisches Investment Grade- oder Staatsanleihen-Portfolio.
Wie relevant das ist, hat 2022 gezeigt: Im stärksten Zinsanstiegsjahr seit Jahrzehnten verlor EUR High Yield deutlich weniger als Investment Grade und Staatsanleihen. Nicht trotz, sondern wegen seiner Struktur, kürzere Laufzeiten, schnellerer Kapitalumschlag, geringere Zinssensitivität.
Für Investoren heißt das: High Yield liefert nicht nur laufenden Ertrag, sondern kann auch das Zinsrisiko im Fixed-Income-Portfolio reduzieren. Dies ist eine Eigenschaft, die in der SAA-Diskussion regelmäßig übersehen wird.
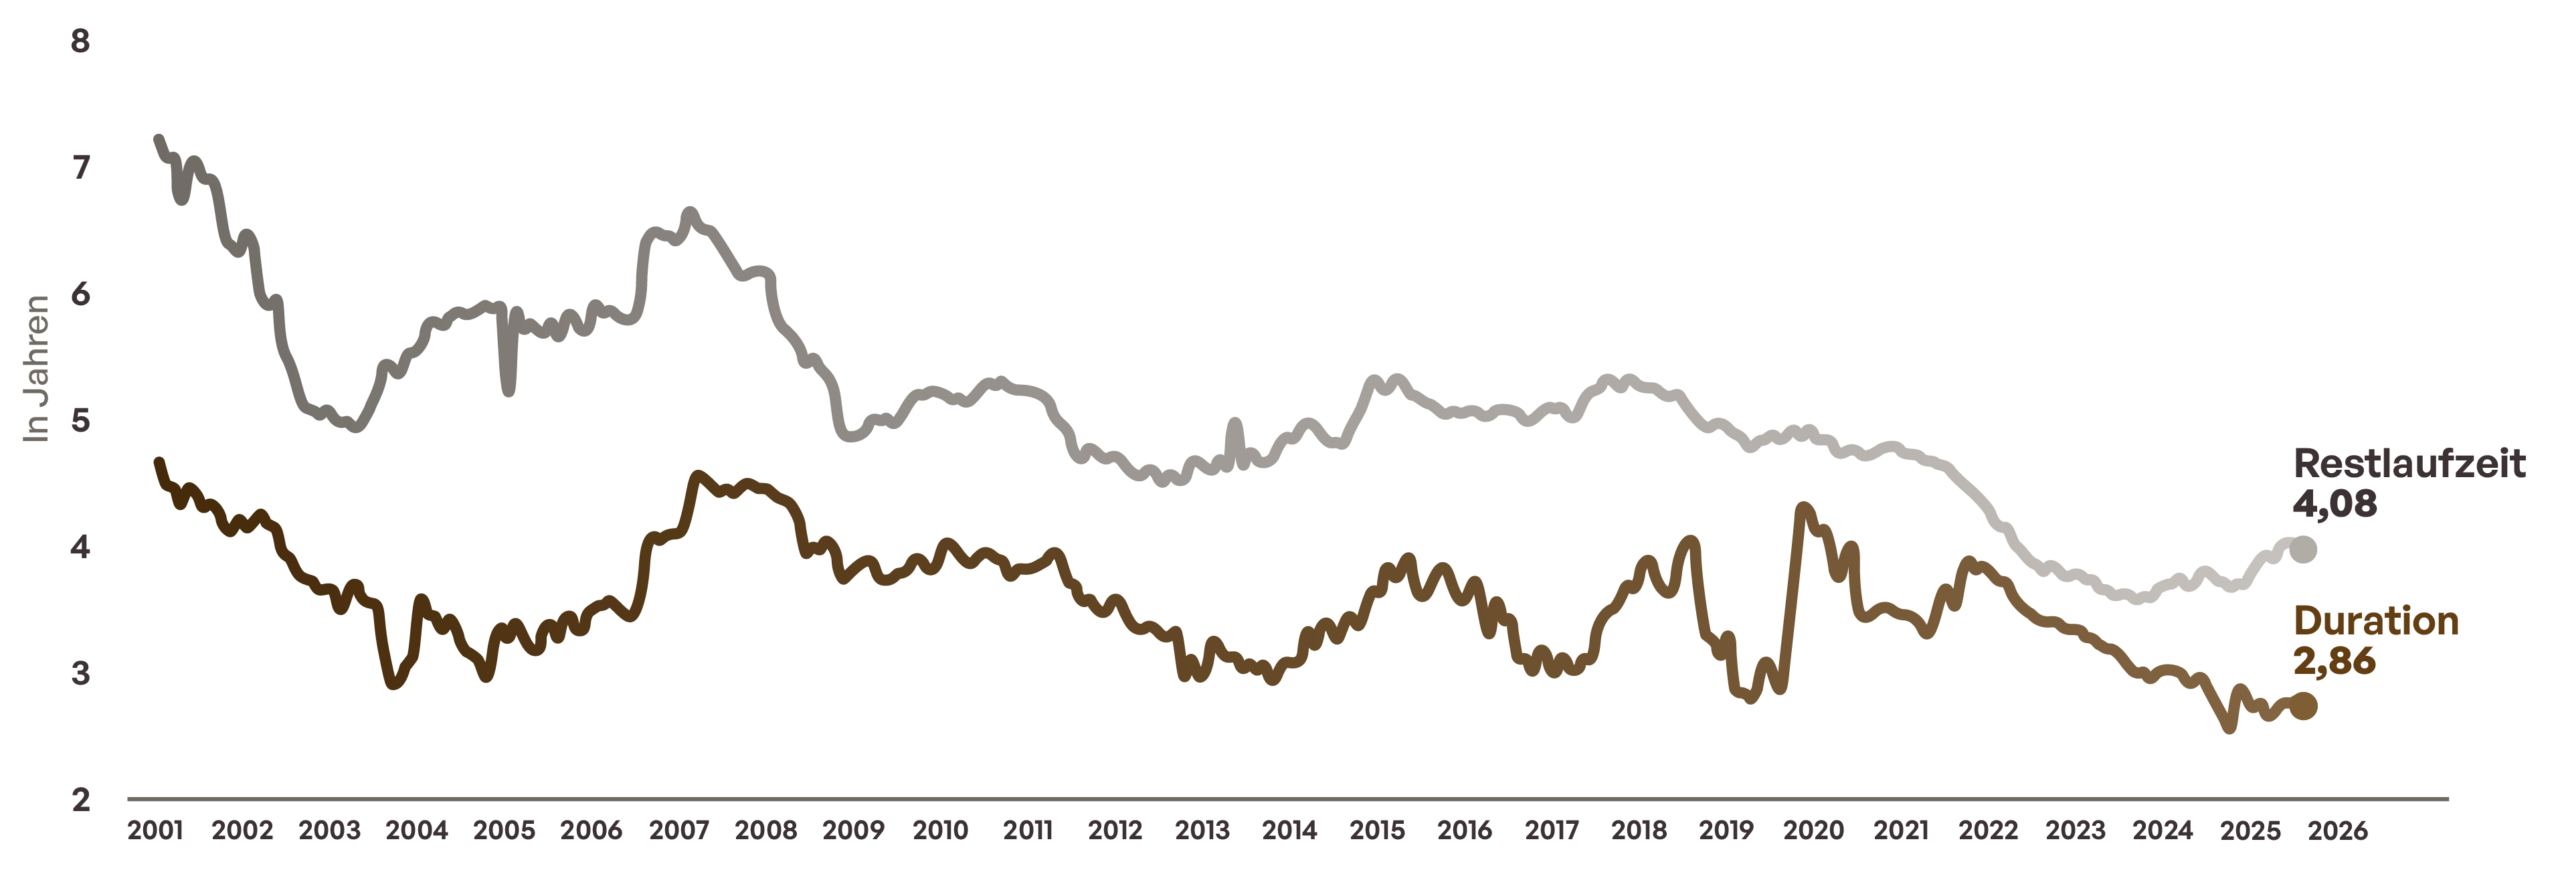
Quelle: Bloomberg, Bloomberg Euro High Yield ex Financials BB-B 3% Capped Total Return Index; Stand: 31.12.2025
Es gibt einen weiteren Vorteil, der für Anleger durchaus interessant und relevant ist. Bevor bei High Yield-Anleihen echte Kapitalverluste entstehen, schützt der laufende Ertrag.
Die aktuelle Breakeven-Rendite bietet einen substanziellen Puffer, bevor Kursrückgänge die Zinserträge aufzehren. Selbst bei moderaten Spreadausweitungen bleibt die Gesamtrendite dank dieses starken „Carrys“ oft im positiven Bereich. Ein starkes Argument, High Yield strategisch und nicht nur taktisch einzusetzen.
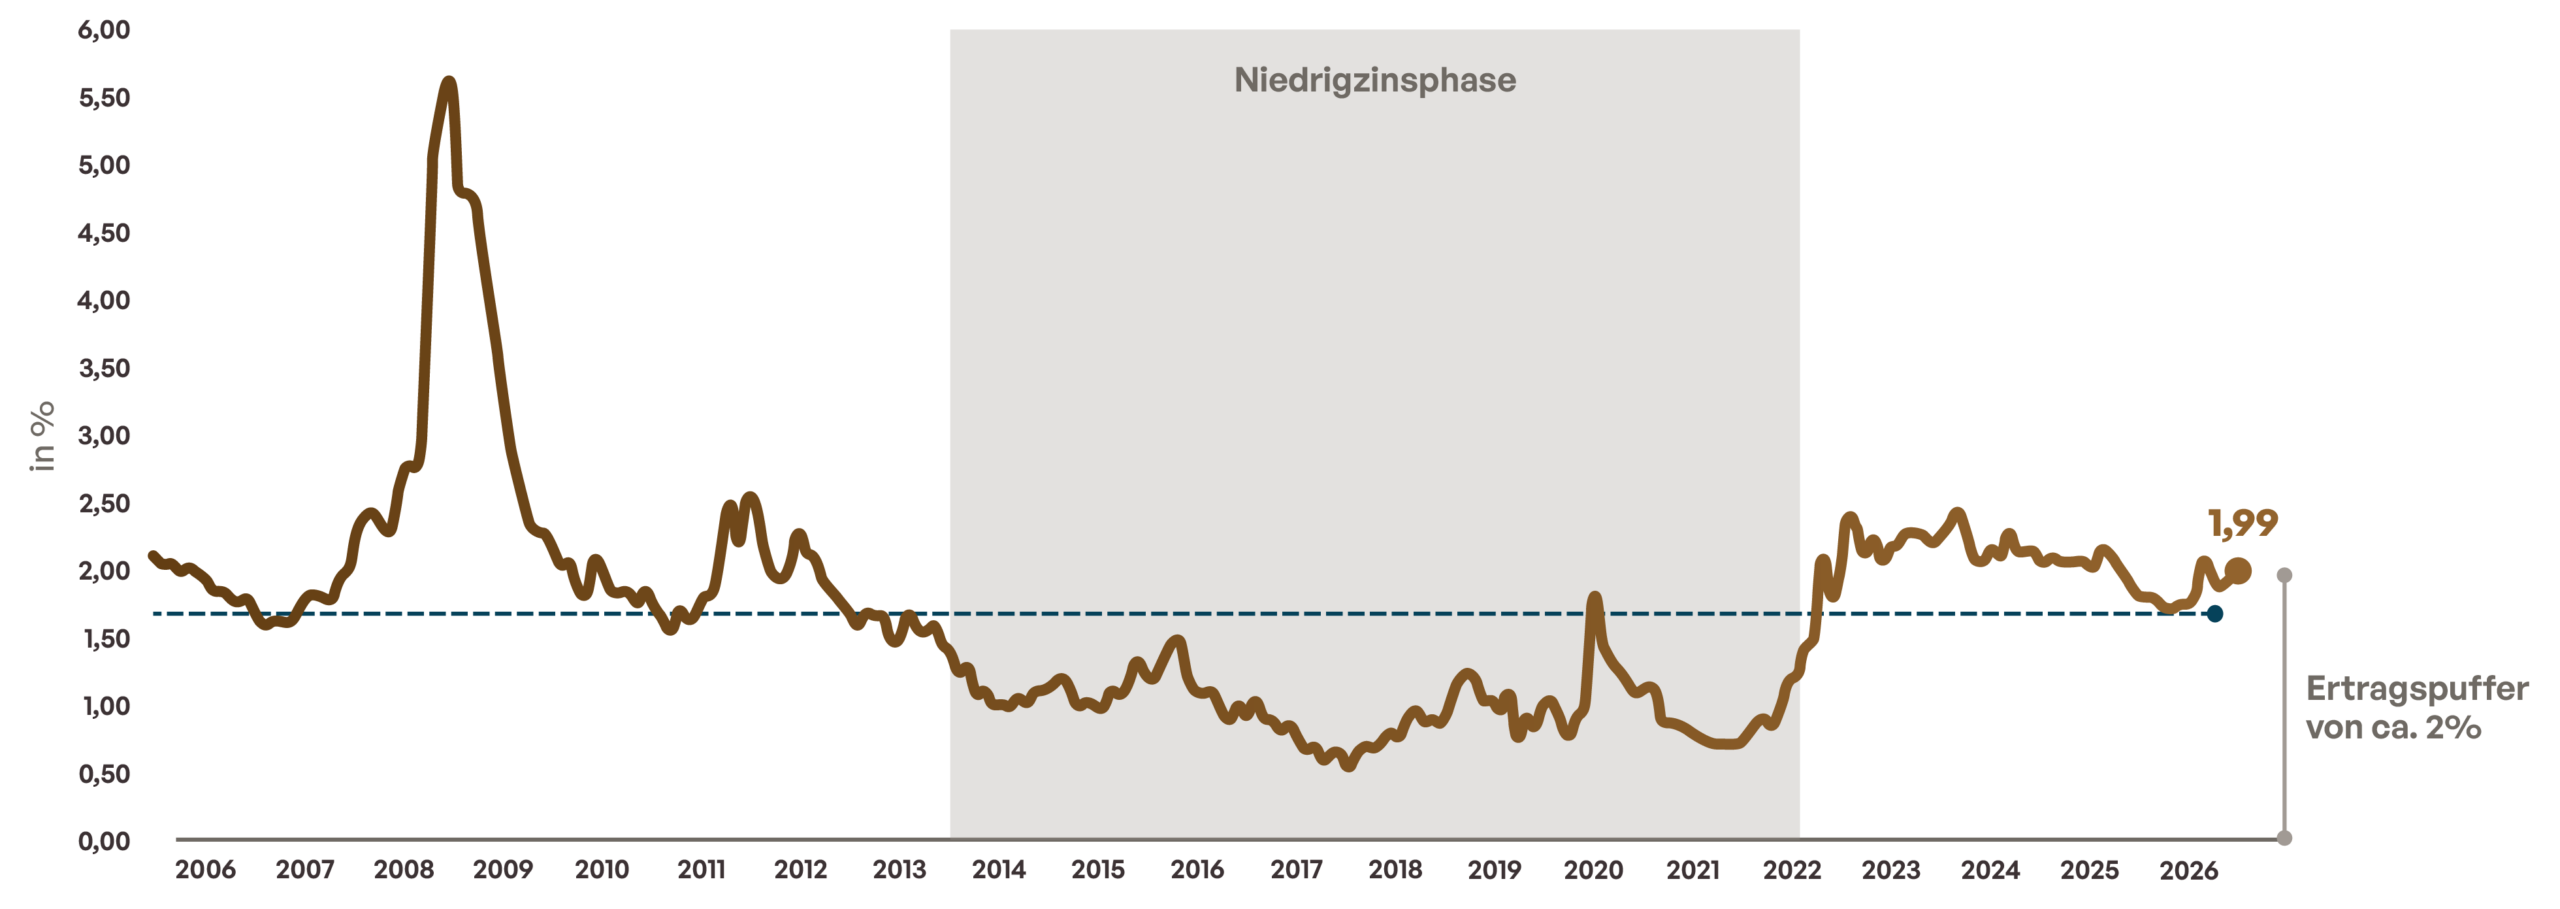
Quelle: Eigene Berechnung; Bloomberg, Bloomberg High Yield (Euro) ex Fin TR Index Unhedged EUR; Stand 31.07.2026; Die Breakeven Rendite bestimmt den Renditeanstieg bei welcher sich laufenden Erträge und Kurseffekte über den Zeitraum von 12 Monaten ausgleichen.
Volatilität und Verlust sind nicht dasselbe. Ob aus einer Kursschwankung im Euro-High Yield-Markt ein realisierter Verlust wird, entscheidet vor allem ein Faktor: die Haltedauer.
Über ein Jahr reichte die Spanne seit 2002 von -29,9 % bis +49,5 %. Ab einer Haltedauer von sechs Jahren war das schwächste Ergebnis über alle rollierenden Perioden hinweg positiv.
Der Grund ist strukturell: Kursverluste aus Spreadausweitungen sind temporär und laufen zum Fälligkeitstermin aus. Der Kupon fließt jedes Jahr. Mit zunehmender Haltedauer dominiert der Carry, das verbleibende Risiko ist das Ausfallrisiko, nicht das Timing-Risiko.
Für Investoren mit langfristigem Anlagehorizont heißt das: Die entscheidende Frage ist nicht, wann der Einstieg erfolgt, sondern ob durchgehalten wird.
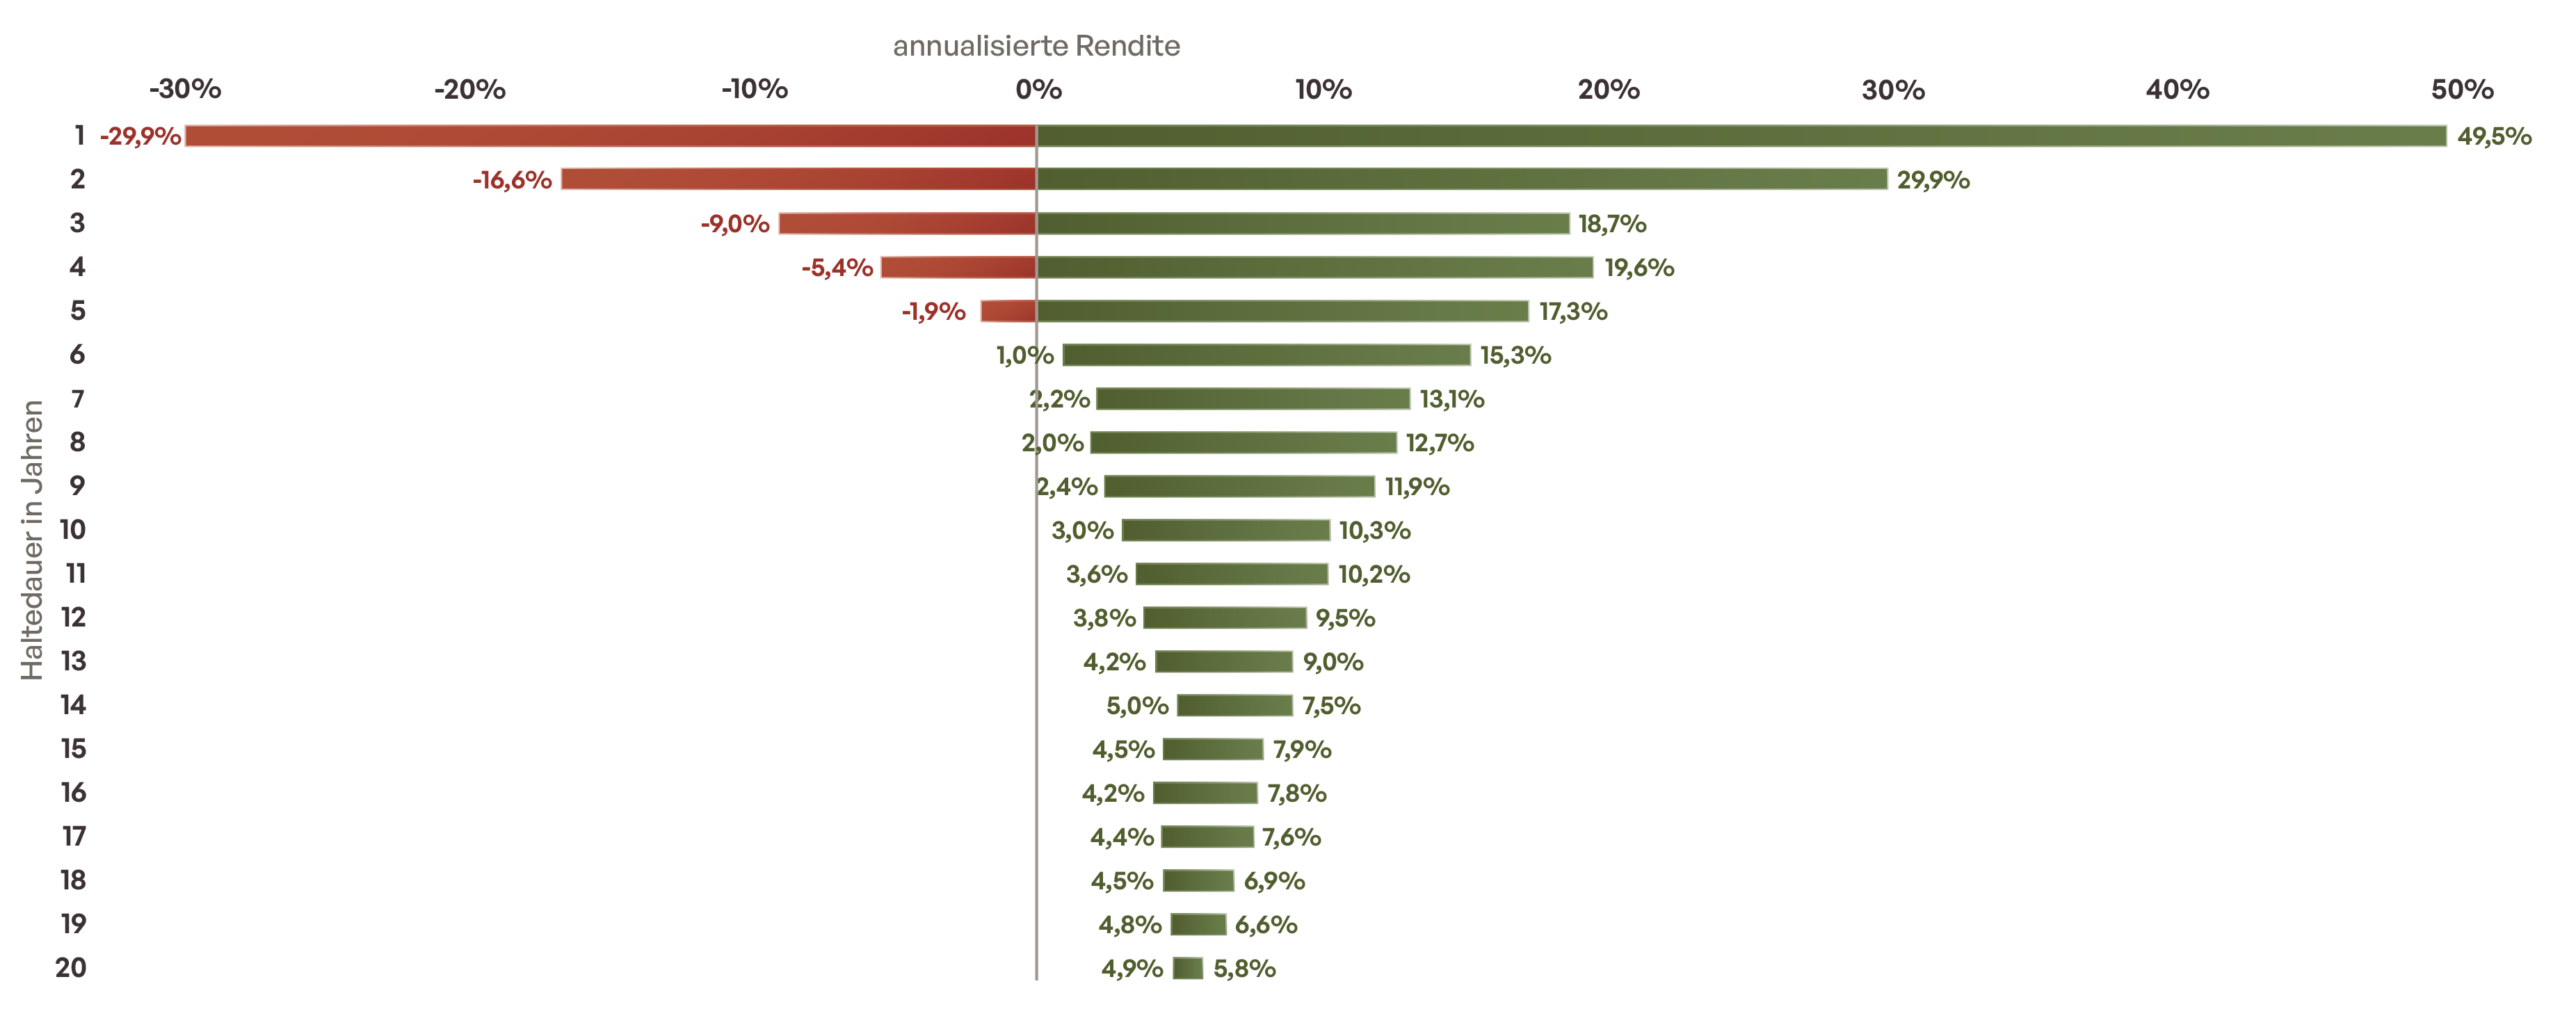
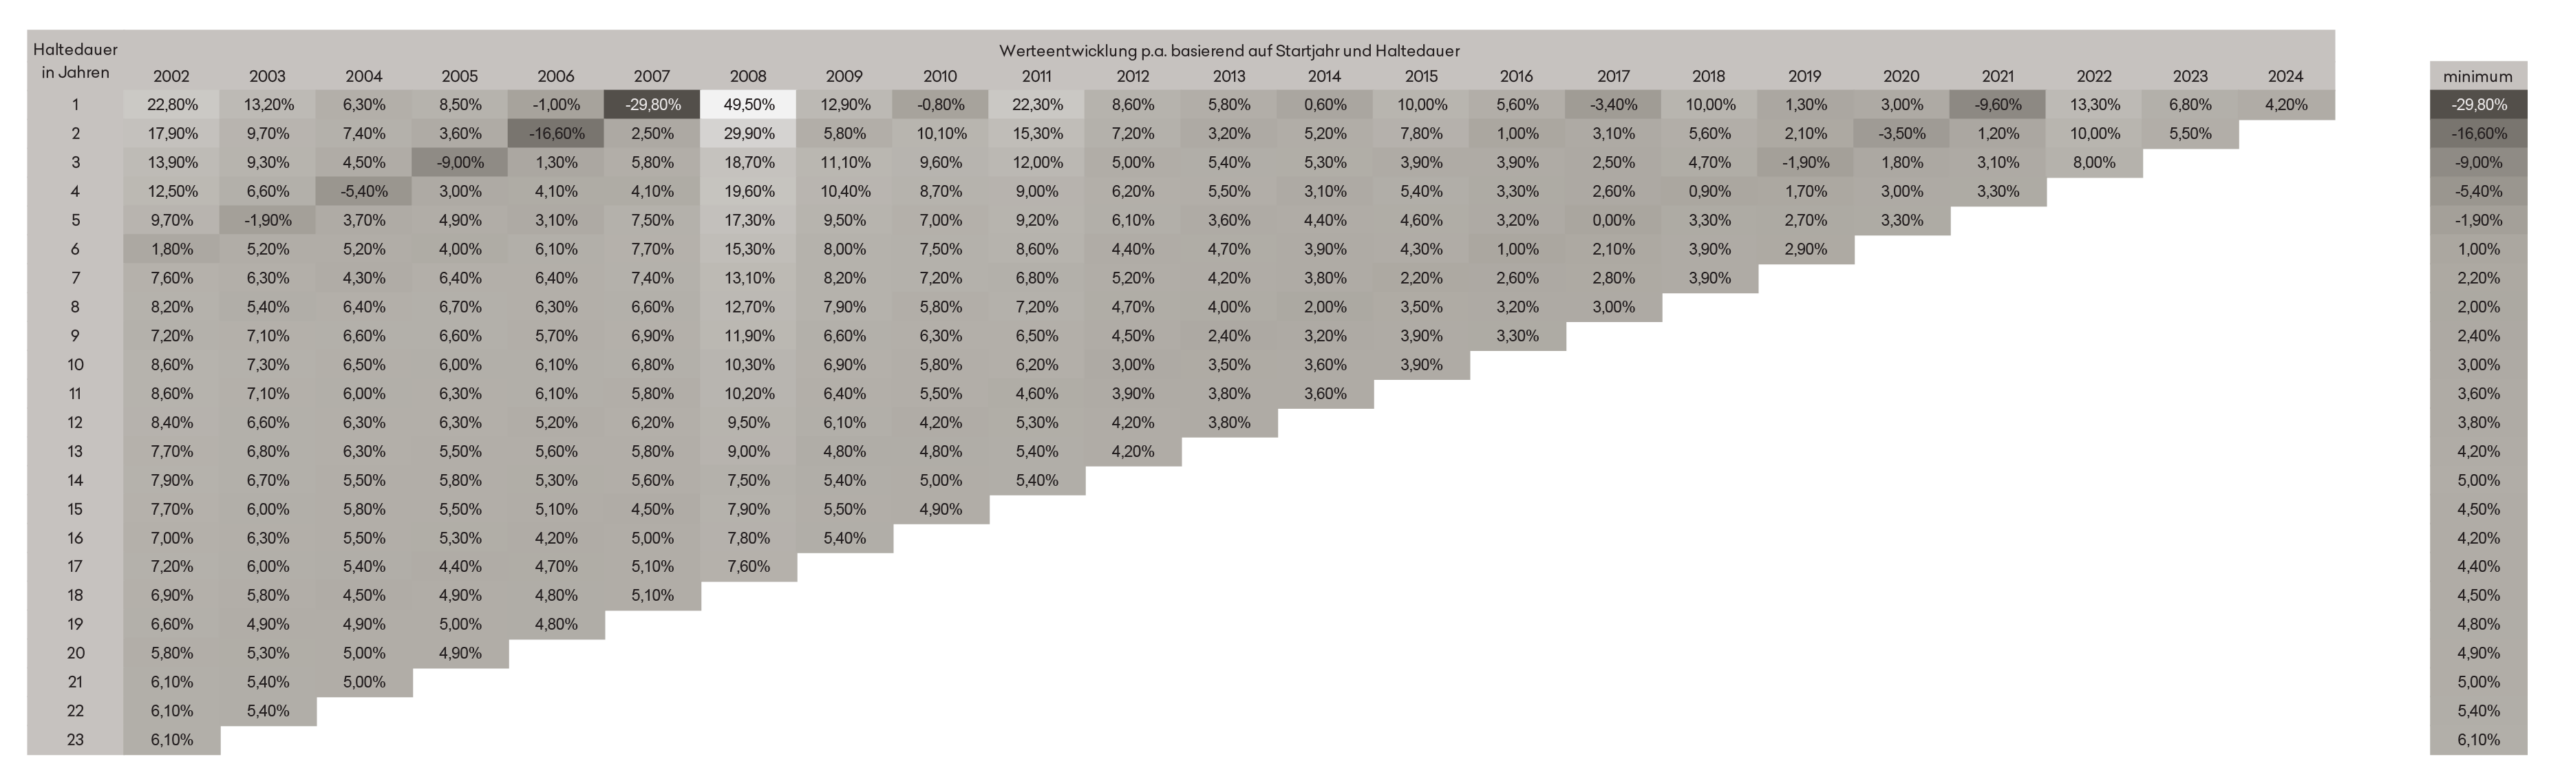
Quelle: Bloomberg, Bloomberg Euro High Yield ex Financials BB-B 3% Capped Total Return Index (H23969EU Index); Wertentwicklung p.a. des Index über verschiedene Startjahre (jeweils Jahresanfang) und Haltedauerkombinationen; Stand: 31.12.2025
Das Timing ist nicht alles. Es gibt zudem noch einen in der Regel verlässlichen Indikator für zukünftige Erträge im High Yield Bereich, die Einstandsrendite.
Historisch sehen wir einen sehr starken positiven Zusammenhang zwischen der Startrendite und der tatsächlich realisierten Wertentwicklung über die folgenden Jahre. Die aktuellen Renditeniveaus bieten daher eine hervorragende und gut planbare Ausgangsbasis für mittelfristige Erträge.
Einstandsrendite und realisierte Wertentwicklung
Startrenditen weisen positiven Zusammenhang mit Wertentwicklung auf
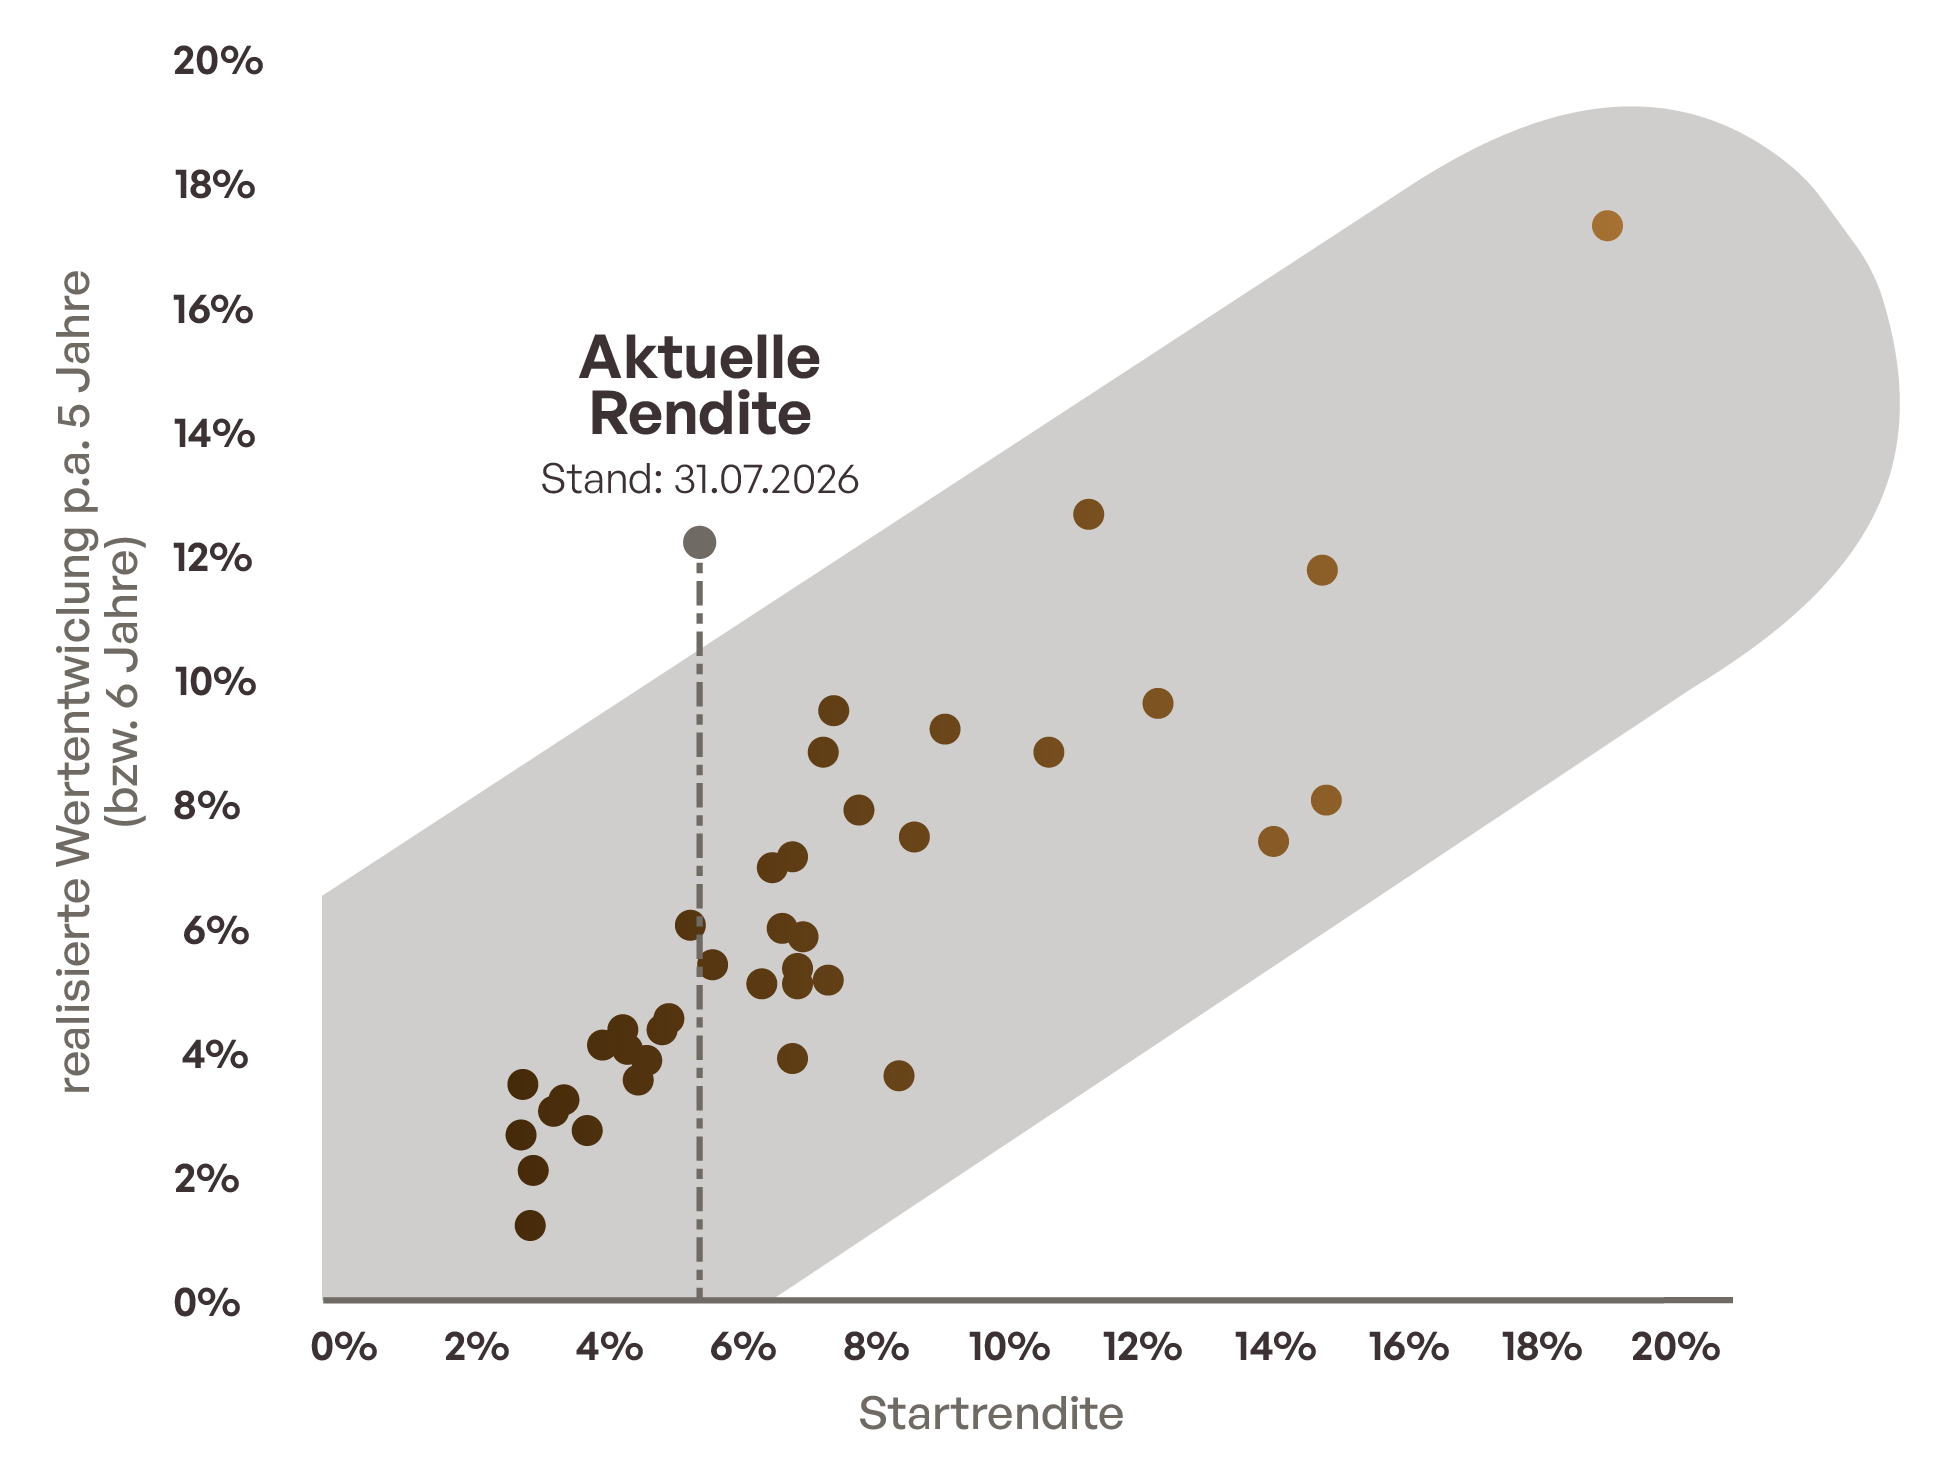
Quelle: Bloomberg, eigene Berechnungen; Bloomberg Euro High Yield ex financials BB-B 3% Capped Total Return Index; letzte Periode: 31.12.2020 bis 31.12.2025
Viele Investoren verbinden High Yield noch immer vor allem mit hohen Ausfallrisiken. Die Erfahrung der vergangenen vier Jahrzehnte zeichnet jedoch ein differenzierteres Bild. Entscheidend ist nicht allein, wie viele Emittenten ausfallen, sondern welcher Verlust nach der Verwertung tatsächlich beim Investor verbleibt. Dieser lag in den vergangenen zwei Jahrzehnten strukturell unter den Werten früherer Zyklen.
Gleichzeitig waren die vereinnahmten Spreads im langfristigen Durchschnitt in allen Ratingkategorien deutlich höher als die tatsächlichen Kreditverluste. Ausfälle zehrten also nur einen vergleichsweise kleinen Teil der Risikoprämie auf; der größere Teil blieb dem Investor als Mehrertrag erhalten.
High Yield ist deshalb weniger spekulativ, als es der Name vermuten lässt. Über einen vollständigen Zyklus bietet die Anlageklasse ein robustes und vergleichsweise gut kalkulierbares Ertragspotenzial.
Jährliche Kreditausfallquote nach Rating
Von 1986 bis 2025
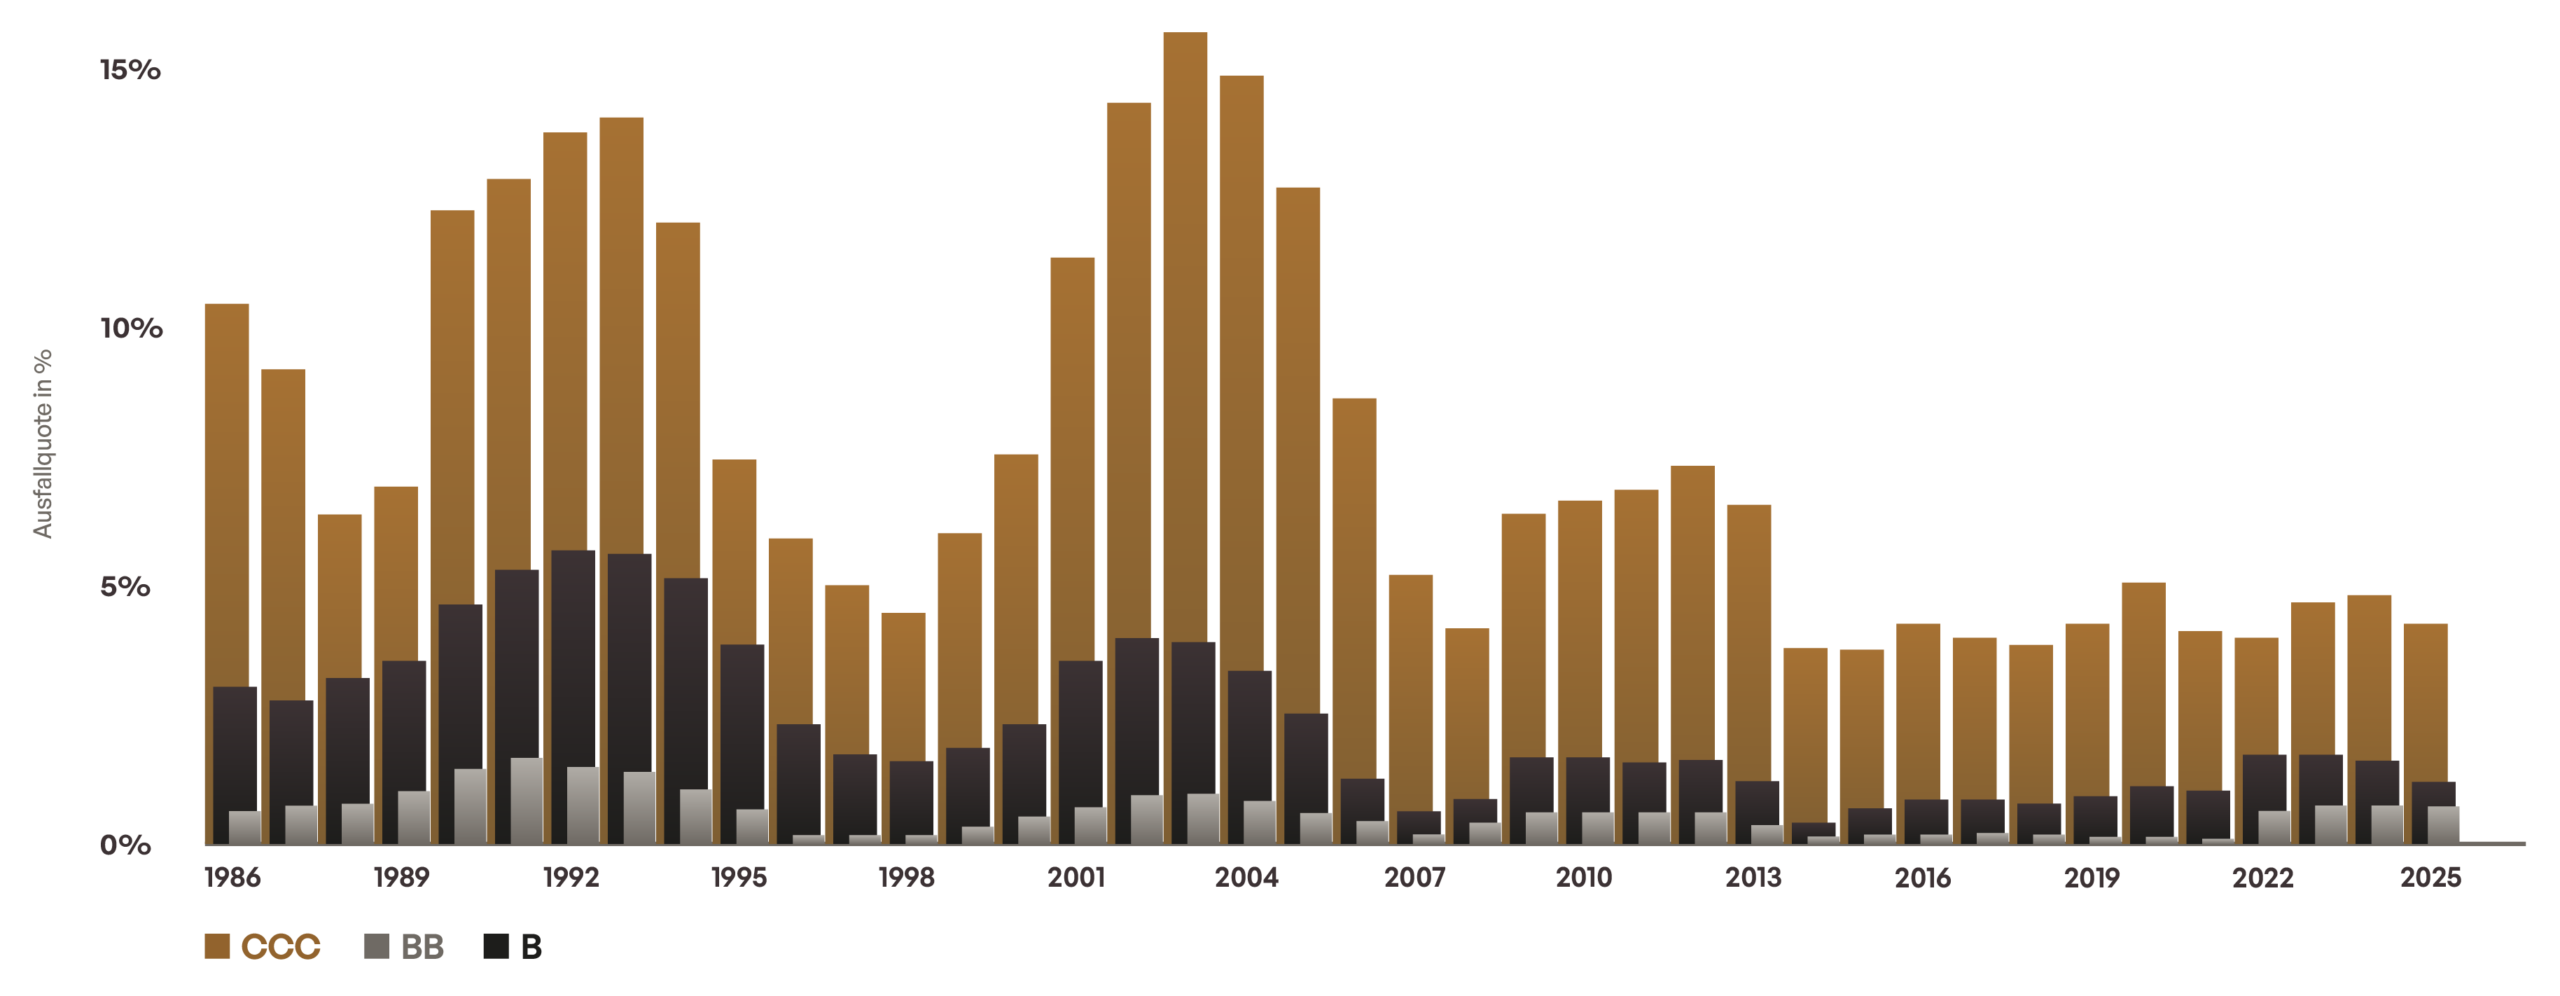
Quelle: Moody’s Annual default study, Februar 2025; Kreditausfallquote ist der jährliche von Investoren zu tragender Verlust als Kombination aus Ausfallrate und Einholungsquote
Drawdowns gehören zum Euro-High-Yield-Markt. Ein Blick auf die vergangenen 25 Jahre zeigt jedoch: Auf ausgeprägte Rückgänge folgten wiederholt kräftige Erholungsphasen.
Das macht taktische Ausstiege anspruchsvoll. Wer in einer schwachen Marktphase verkauft, muss zwei Entscheidungen richtig treffen – den Ausstieg und den rechtzeitigen Wiedereinstieg. Andernfalls kann ein wesentlicher Teil der anschließenden Erholung verloren gehen.
Für uns steht deshalb nicht das kurzfristige Timing des Gesamtmarktes im Vordergrund. Unser Fokus liegt auf sorgfältiger Fundamentalanalyse, selektiver Emittenten- und Anleiheauswahl sowie aktivem Risikomanagement. Ziel ist es, Portfolios auch durch volatile Marktphasen zu steuern, ohne Erholungspotenzial vorschnell aufzugeben.
Historische Wertentwicklung von High Yield
Höhere Rendite mit höherer Volatilität
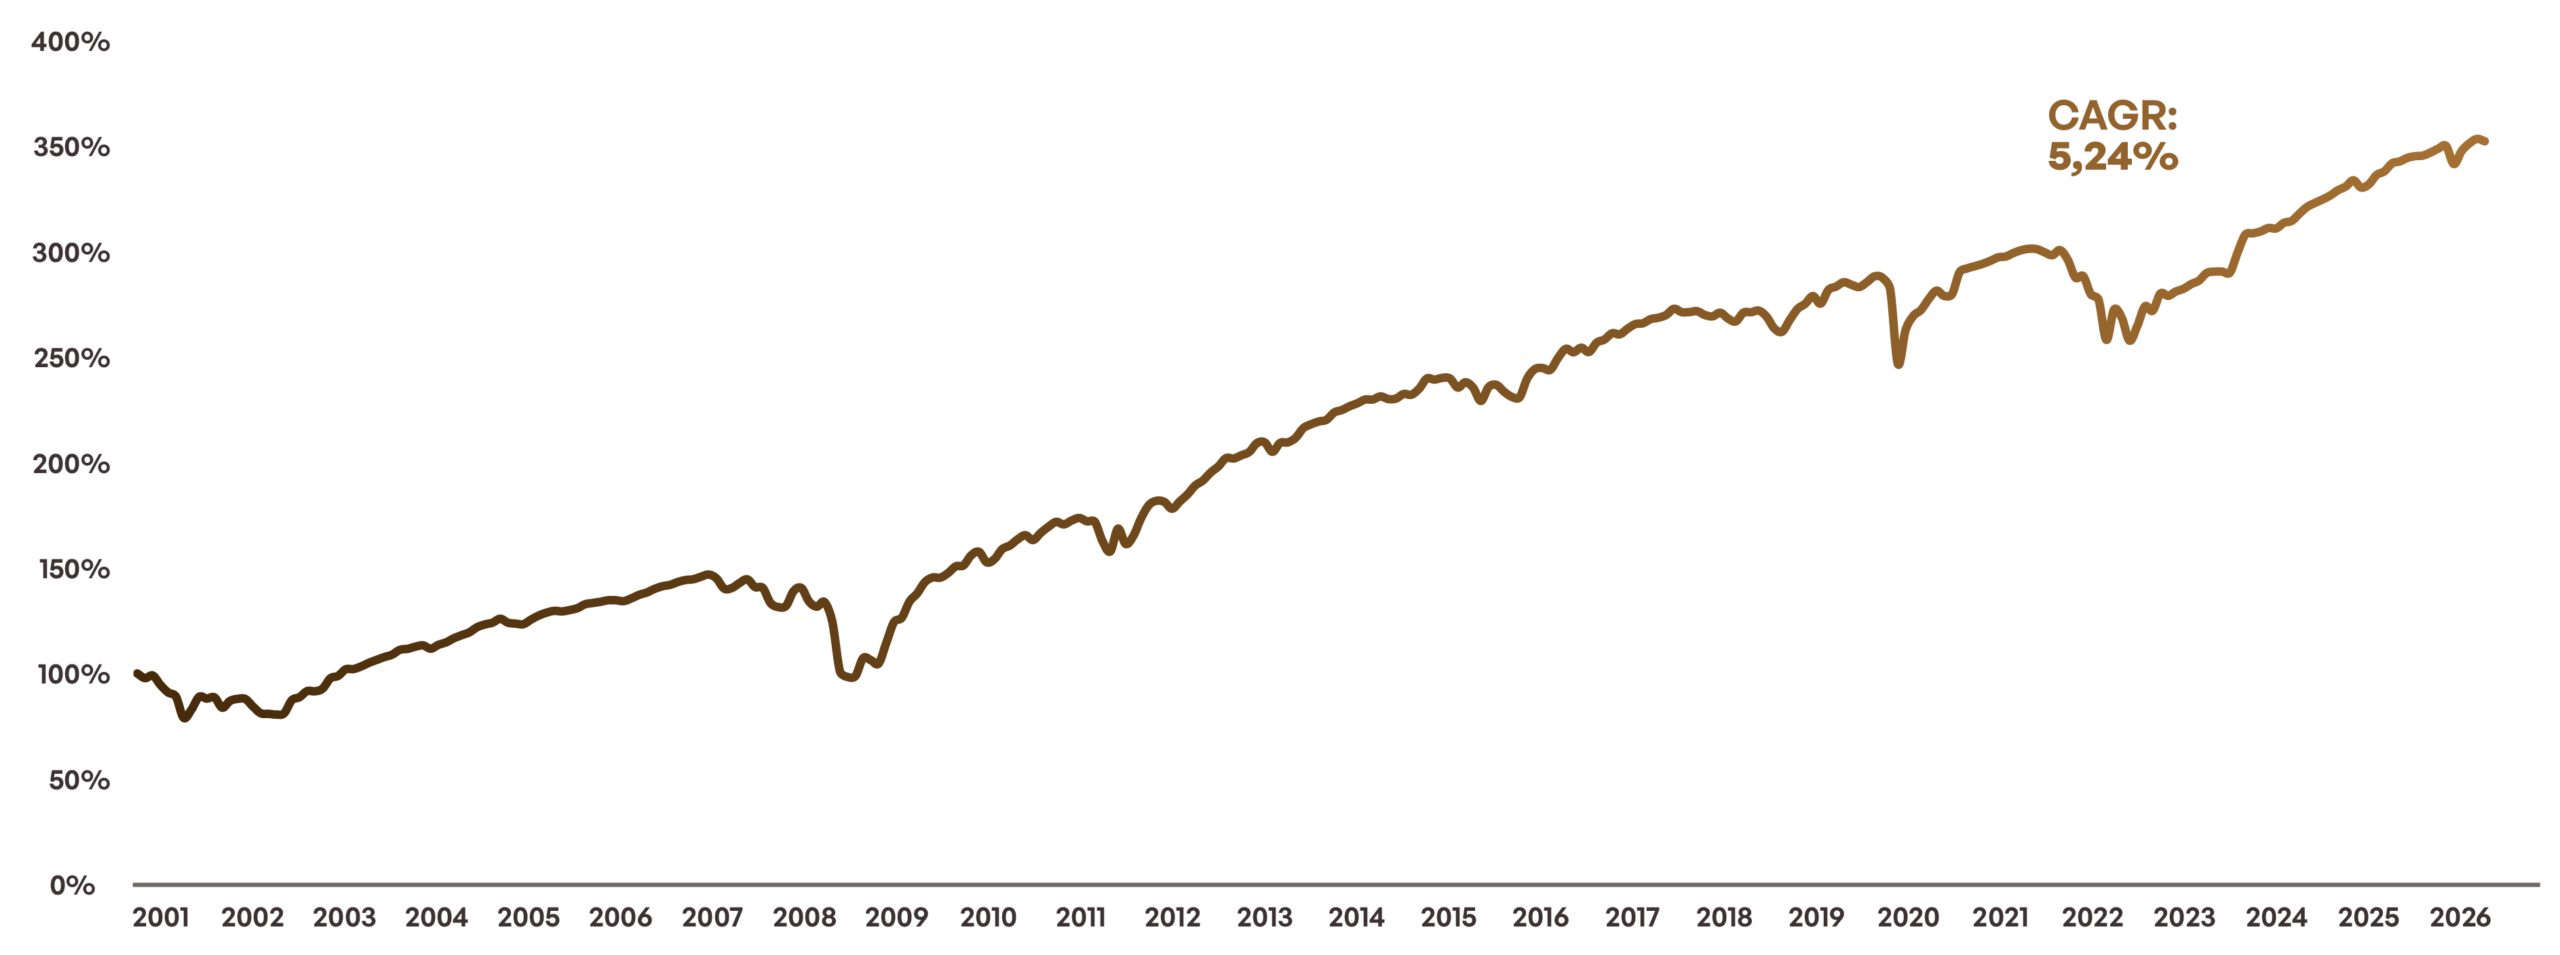
Drawdowns seit 2000
Scharfe, aer kurze Drawdowns
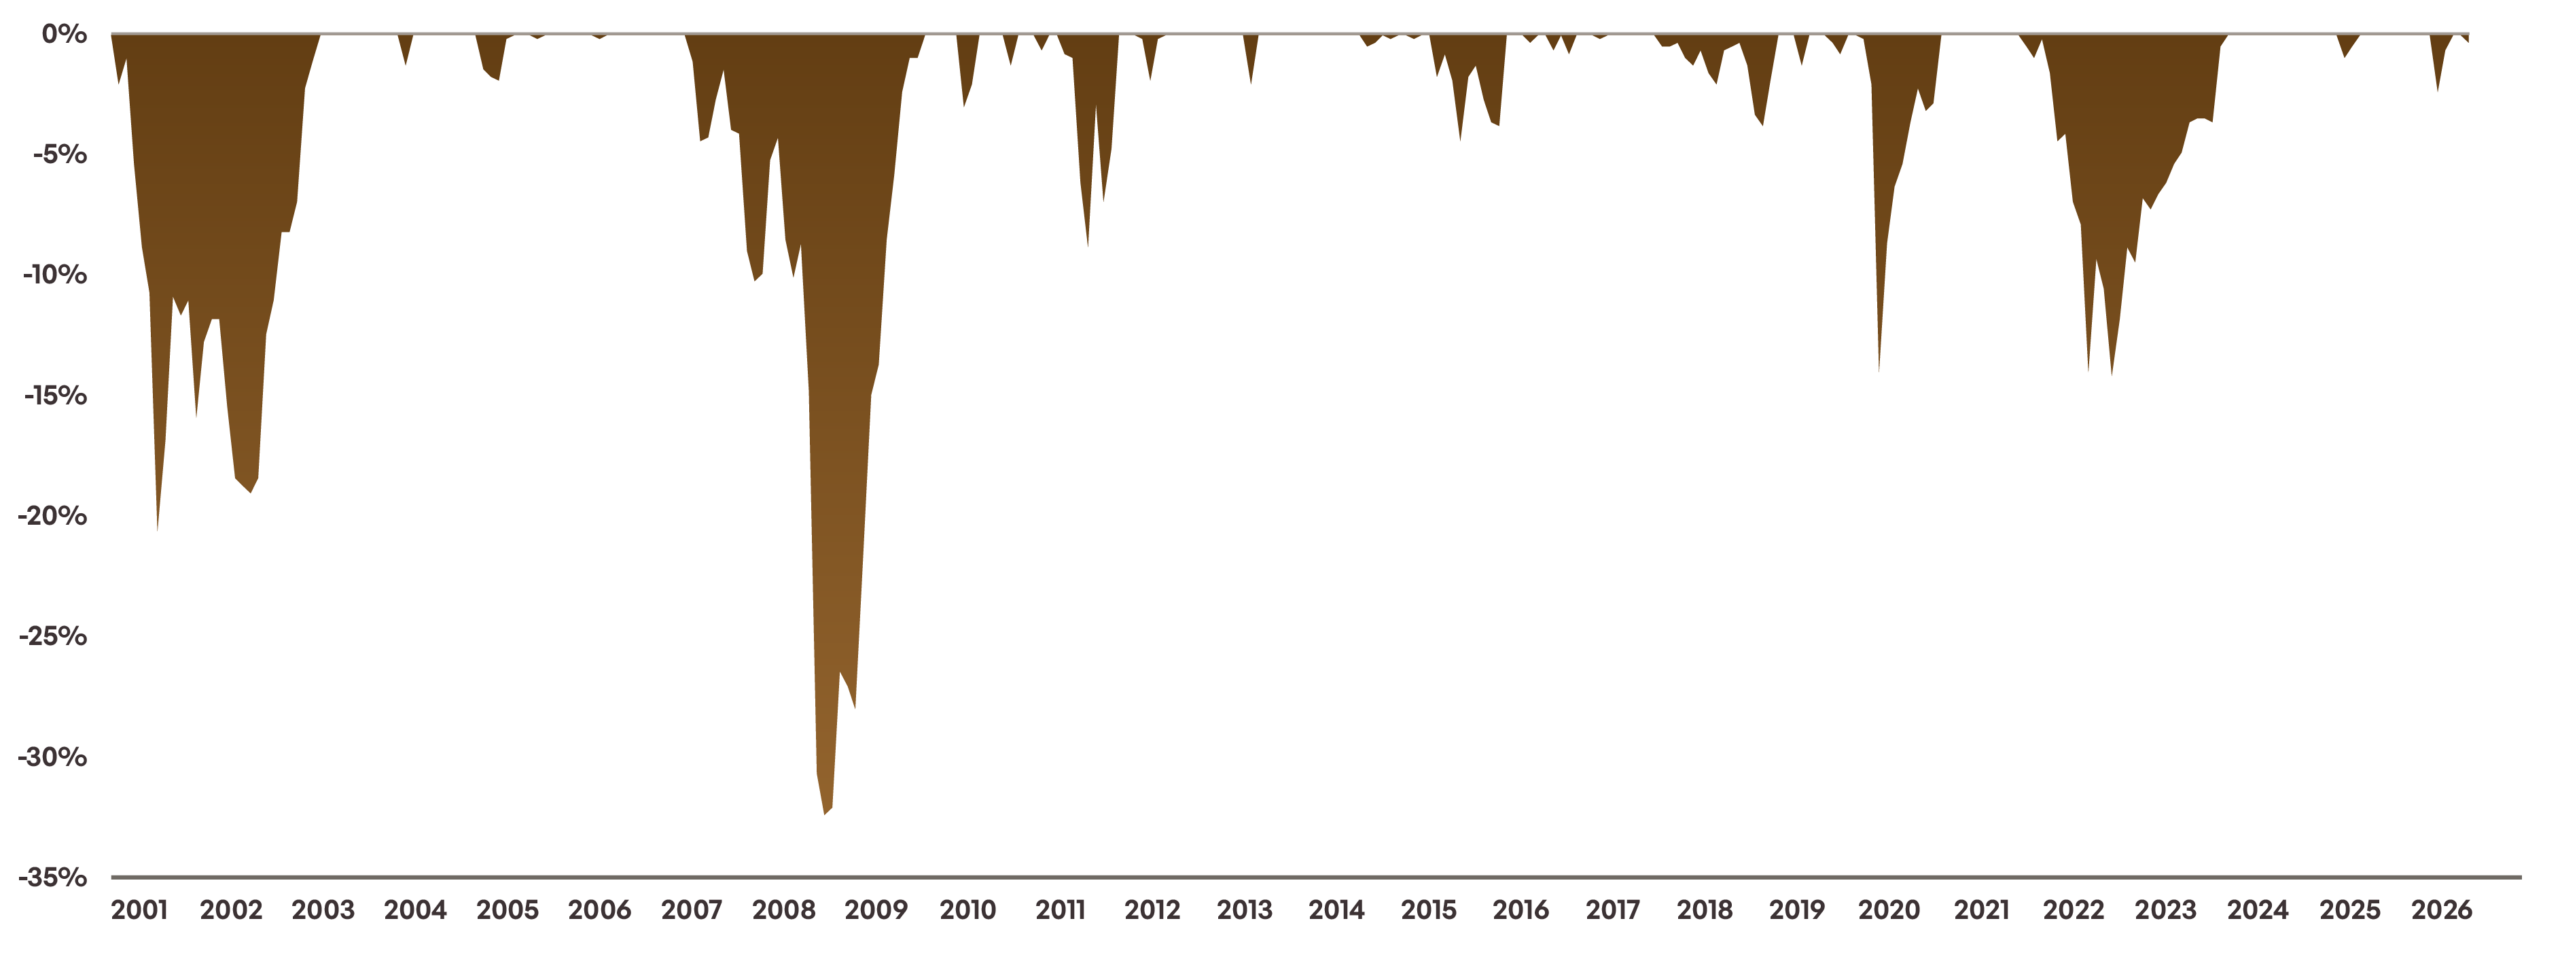
Quelle: Bloomberg, Bloomberg Euro HY ex Financials BB-B 3% Capped TR Index Hedged EUR; Stand 31.07.2026
| Index | 7/2025- 7/2026 | 7/2024- 7/2025 | 7/2023- 7/2024 | 7/2022- 7/2023 | 7/2021- 7/2022 |
|---|---|---|---|---|---|
| Bloomberg Euro High Yield ex Financials BB-B 3% Capped Total Return Index | +3,07% | +7,50% | +9,71% | +6,37% | -9,37% |
Diversifikation zeigt ihren Wert vor allem dann, wenn Anlageklassen nicht auf jeden Schock gleich reagieren.
Zwei Stressphasen machen das deutlich: Im Covid-Schock 2020 dominierten sprunghaft steigende Kreditrisikoprämien sowie Liquiditäts- und Ausfallsorgen. Euro High Yield verzeichnete im Vergleich zu Euro-Staatsanleihen und Euro-IG-Unternehmensanleihen den stärksten Rückgang und benötigte am längsten, um das Ausgangsniveau wieder zu erreichen.
Im Zinsschock ab 2022 kehrte sich das Bild um: Euro High Yield erreichte sein Ausgangsniveau bereits im Dezember 2023 wieder. Euro-IG-Unternehmensanleihen benötigten dafür bis Januar 2026; Euro-Staatsanleihen hatten ihr Ausgangsniveau selbst am Ende des Betrachtungszeitraums im Mai 2026 noch nicht wieder erreicht. Ausschlaggebend war vor allem die strukturell kürzere Duration von Euro High Yield.
Das macht Euro High Yield nicht zum Krisenschutz. Sein anders gewichtetes Verhältnis von Kredit- und Zinsrisiken kann ein klassisches Anleiheportfolio jedoch sinnvoll ergänzen. Der Diversifikationsbeitrag liegt nicht in einer pauschal höheren Krisenfestigkeit, sondern in der unterschiedlichen Reaktion auf verschiedene Stressauslöser.
Covid 2020 (links) & Zinsanstieg 2022 (rechts)
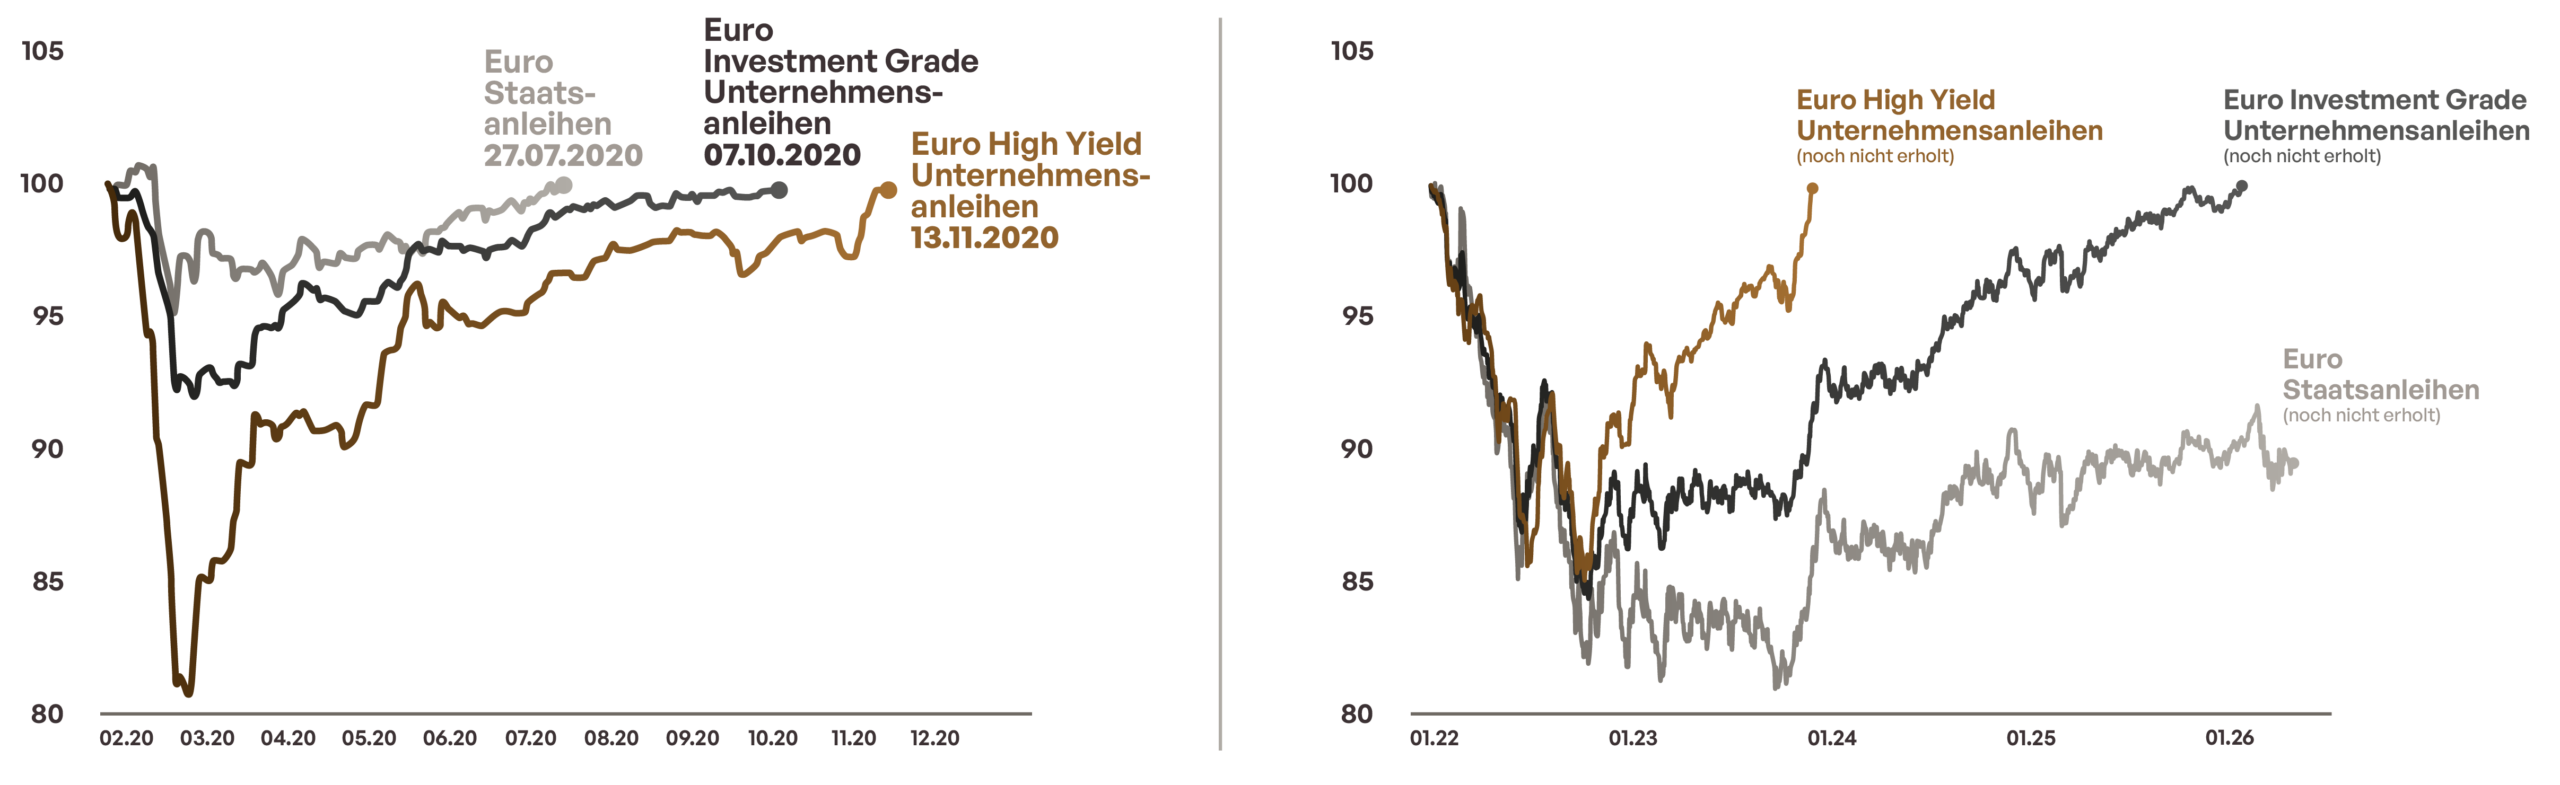
Quelle Grafik 1: Bloomberg, Euro Gov. (LEATTREU Index), Eur Corporate NF (LECFTREU Index) und Euro High Yield (H23969EU Index); Stand 25.02.2020 bis 31.12.2020
Quelle Grafik 2: Bloomberg, Euro Gov. (LEATTREU Index), Eur Corporate NF (LECFTREU Index) und Euro High Yield (H23969EU Index); Stand 05.01.2022 bis 01.05.2026
| Markt | Index | 7/2025- 7/2026 | 7/2024- 7/2025 | 7/2023- 7/2024 | 7/2022- 7/2023 | 7/2021- 7/2022 |
|---|---|---|---|---|---|---|
| Euro Staatsanleihen | Bloomberg EuroAgg Treasury Total Return Index Value Unhedged EUR | -0,21% | +1,91% | +4,94% | -8,66% | -10,72% |
| Euro Investment Grade Unternehmensanleihen | Bloomberg Euro Corporate Unh EUR | +1,03% | +4,81% | +7,15% | -3,35% | -9,31% |
| Euro High Yield Unternehmensanleihen | Bloomberg Euro HY ex Financials BB-B 3% Capped TR Index Hedged EUR | +3,07% | +7,50% | +9,71% | +6,37% | -9,37% |
Unsere historische Analyse zeigt: Eine gezielte Beimischung von Euro High Yield ex CCC kann das Risiko-Rendite-Profil verbessern. In der Modellrechnung erzielte ein Portfolio mit einem High-Yield-Anteil von 20 % eine um rund 50 Basispunkte höhere annualisierte Wertentwicklung als die Ausgangsallokation – bei annähernd gleicher Volatilität. Eine Beimischung von 10 % ging im betrachteten Zeitraum zugleich mit einer höheren Rendite und einer leicht niedrigeren Volatilität einher.
Damit erschöpft sich die Rolle von High Yield nicht in attraktiven laufenden Erträgen und einer typischerweise geringeren Zinssensitivität gegenüber klassischen Investment-Grade-Anleihen. Maßvoll eingesetzt kann die Anlageklasse zur Diversifikation beitragen und die Risikoeffizienz des Gesamtportfolios erhöhen.
High Yield als strategische Allokation
Risiko-Rendite-Profil EUR Fixed Income: Strategische HY-Beimischung zahlt sich aus

Quelle: Eigene Berechnungen; Bloomberg (Euro Aggregate TR, Euro HY ex CCC TR), monatliche Daten. Realisierte Wertentwicklung p.a. tagesgenau (365,25 Tage/Jahr); Volatilität = ann. Stichproben-Std.-Abw. Monatlicher Returns (×√12). Portfolio 80% IG / 20% HY, quartalsweise rebalanciert. Letzte Beobachtung: 31.Juli 2026. Beobachtungszeitraum: 03/2021 – 07/2026
| Markt | Index | 7/2025- 7/2026 | 7/2024- 7/2025 | 7/2023- 7/2024 | 7/2022- 7/2023 | 7/2021- 7/2022 |
|---|---|---|---|---|---|---|
| Euro Staatsanleihen und Investment Grade | Bloomberg EuroAgg Index | +0,20% | +2,68% | +5,50% | -7,30% | -10,42% |
| Euro High Yield Unternehmensanleihen | Bloomberg Euro High Yield ex Financials BB-B 3% Capped Total Return Index | +3,07% | +7,50% | +9,71% | -6,37% | -9,37% |
Risiken
Kursverluste aufgrund von Renditeanstiegen und/ oder erhöhten Risikoaufschlägen sind möglich. Auch ein Totalverlust kann nicht ausgeschlossen werden.
Die Wertentwicklung der Vergangenheit ist weder ein Hinweis auf zukünftige Ergebnisse, noch kann die zukünftige Wertentwicklung garantiert werden.
Disclaimer
Diese Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes wird ausschließlich zu Informationszwecken zur Verfügung gestellt und ist nicht als persönliche Anlagebera-tung oder Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten eines Finanzin-struments oder zur Übernahme einer Anlagestrategie zu verstehen.
Die in diesem Dokument enthaltenen Meinungen und Aussagen geben die aktuelle Ein-schätzung zum Erscheinungsdatum wieder. Die vorliegenden Informationen stellen keine vollständige Analyse aller wesentlichen Fakten in Bezug auf ein Land, eine Region oder einen Markt dar. Es werden keine Finanzanalysen erstellt.
Sofern Aussagen über Marktentwicklungen, Renditen, Kursgewinne oder sonstige Ver-mögenszuwächse sowie Risikokennziffern getätigt werden, stellen diese lediglich Prog-nosen dar, für deren Eintritt wir keine Haftung übernehmen. Insbesondere sind frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die zu-künftige Wertentwicklung. Vermögenswerte können sowohl steigen, als auch fallen. Alle Angaben wurden sorgfältig zusammengestellt; teilweise unter Rückgriff auf Informatio-nen Dritter. Einzelne Angaben können sich insbesondere durch Zeitablauf, infolge von gesetzlichen Änderungen, aktueller Entwicklungen der Märkte ggf. auch kurzfristig als nicht mehr oder nicht mehr vollumfänglich zutreffend erweisen und sich jederzeit ohne vorherige Ankündigung ändern. Für die Richtigkeit, Vollständigkeit und Aktualität sämt-licher Angaben wird daher keine Gewähr übernommen.
Bitte informieren Sie sich selbstständig über alle für Sie relevanten Kosten. Der Unterhalt eines Depots kann Kosten auslösen; außerdem können laufende Bankgebühren anfallen. Transaktionskosten hängen von der Anlageklasse ab: Bei Staatsanleihen und besicher-ten Anleihen wie Pfandbriefen betragen sie im Durchschnitt etwa 0,02 Prozent, bei Un-ternehmensanleihen 0,085 Prozent. Bei weniger liquiden Anleihen können die Transakti-onskosten auch deutlich über 0,25 Prozent liegen. Zudem ist zu beachten, dass Transak-tionskosten in Phasen von Marktstress temporär deutlicher höher sein können. Für alle Produkte, die von der HAGIM vertrieben werden, werden vor Erwerb alle relevanten Kos-teninformationen zur Verfügung gestellt.
Die Angaben gehen von unserer Beurteilung der gegenwärtigen Rechts- und Steuerlage aus. Soweit steuerliche oder rechtliche Belange berührt werden, sollten diese vom Adres-saten mit seinem Steuerberater bzw. Rechtsanwalt erörtert werden.
Anlagen in Finanzinstrumente sind sowohl mit Chancen als auch mit Risiken verbunden. Der Umgang mit Interessenkonflikten in der HAGIM ist unter https://www.ha-gim.com/rechtliche-hinweise im Internet veröffentlicht. Die enthaltenen Informationen richten sich nur an Professionelle Kunden bzw. Geeignete Gegenparteien. Dieses Infor-mationsdokument richtet sich weder an US-Bürger noch an Personen mit ständigem Wohnsitz in den USA, noch an juristische Personen mit Sitz in den USA, noch darf es in den USA verbreitet werden.