

Steffen Briel
Senior Portfolio Manager Multi Asset Credit & Investment Grade
Portfolio Management Credit
Die deutschen Automobilhersteller konnten ihre Profitabilität bislang nicht stabilisieren. Noch gleichen die meisten das steigende Geschäftsrisiko mit robusten Bilanzen aus – diese Zeit müssen sie jedoch für strukturelle Anpassungen nutzen. Der Automobilsektor wird damit zunehmend zur Credit-Story: Cashflow, Bilanzqualität und Marktzugang rücken in den Vordergrund. Die Risikoprämien sind aus unserer Sicht nur auf den ersten Blick attraktiv. Wir bleiben daher untergewichtet und selektiv.
Gleiche Probleme – Gleiche Ursachen
„Die jüngsten Nachrichten aus der Automobilindustrie sind alarmierend.“ So hieß es in unserem Credit Pulse „Automobilsektor: Herausfordernde Zeiten“ vom Oktober 2024. Damals hatten die führenden OEMs, insbesondere aus Deutschland, ihre Prognosen für das Geschäftsjahr nach unten korrigieren müssen.
Zwei Jahre später stellt sich ein Déjà-vu ein, denn die Ursachen sind dieselben: schwaches China, zu hohe Kosten, neuer Wettbewerb. Hinzu kommen seit 2025 die US-Zölle.
Anders als 2024, als nach den Rekordgewinnen der Nach-Pandemie-Jahre noch von einer Normalisierung die Rede sein konnte, ist es den deutschen OEMs bislang nicht gelungen, ihre Profitabilität zu stabilisieren. Aus Kreditgeberperspektive greift der Blick auf die Profitabilität allein jedoch zu kurz: In einigen Fällen ist sie durch nicht zahlungswirksame Wertminderungen belastet – eine Folge der umgesetzten und angekündigten Restrukturierungsprogramme. Zudem verfügen die meisten Hersteller dank ihrer robusten Finanzdienstleistungssparten weiterhin über eine positive Nettoliquidität und halten dauerhaft hohe Liquiditätsreserven vor.
Profitabilität der OEMs
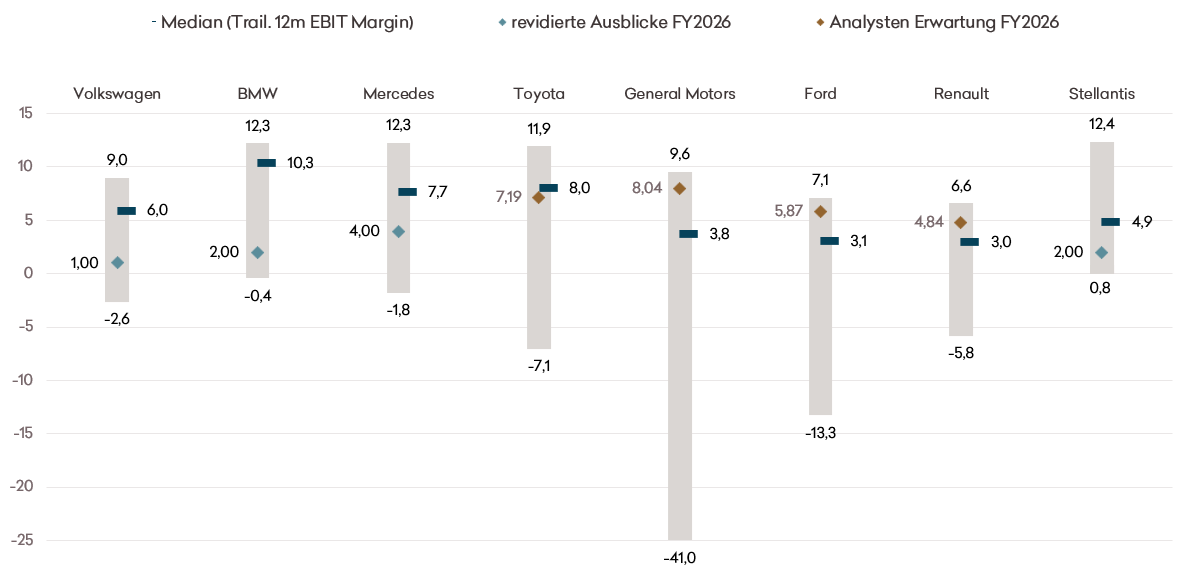
Quelle: Bloomberg, Trailing 12 Monate EBIT Marge, Unternehmensdaten, eigene Darstellung, Zeitraum: 2009 bis 30.06.2026.
Vom Gewinnwachstum zur Credit-Story
Die in den meisten Fällen noch soliden Bilanzen geraten jedoch durch die anhaltend schwache operative Entwicklung und die langfristigen strukturellen Herausforderungen der Branche unter Druck. Regulierung, Wettbewerb und technologischer Wandel erhöhen nach unserer Einschätzung das Geschäftsrisiko im Automobilsektor deutlich. Noch können die meisten Hersteller dieses Risiko mit ihrer Bilanzstärke ausgleichen. Den so gewonnenen Spielraum sollten die OEMs jedoch für die nötigen Anpassungen nutzen, statt sich darauf auszuruhen. Ohne strukturelle Verbesserung der Wettbewerbsposition wird sich die operative Entwicklung zunehmend in schwächeren Bilanzen und damit in einer geringeren Kreditqualität niederschlagen.
Damit wird der Automobilsektor zunehmend zur Credit-Story: Statt Gewinnwachstum und Chancen rücken Cashflow und Bilanzqualität in den Vordergrund. Sinnbildlich dafür schied Volkswagen zum 21. September 2026 aus dem Euro Stoxx 50 aus.
Automobilsektor: Risikoprämien sind nur auf den ersten Blick attraktiv
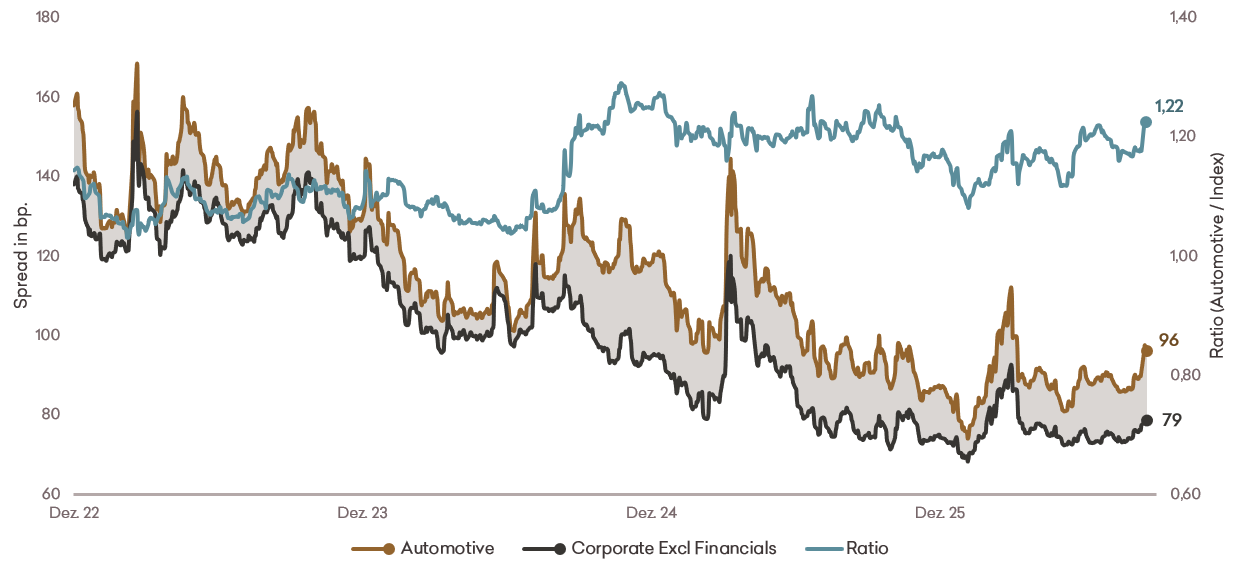
Quelle: Bloomberg, Automotive ( Bloomberg Euro-Aggregate Automotive Index), Industrial BBB (Bloomberg Euro-Aggregate: Industrials Baa Index), eigene Berechnung; Stand 18.09.2026.
Aktuell liegt der Spread des Automotive-Index rund 15 Basispunkte über dem des Corporate-Non-Financials-Index. Im aktuellen Umfeld historisch enger Spreads wirkt dieses Niveau attraktiv. Ein genauerer Blick zeigt jedoch, dass sich die Risikoprämie relativ zum Gesamtmarkt in den vergangenen zwei Jahren kaum verändert hat; absolut hat sie sich seit 2024 auf einem höheren Niveau festgesetzt. Zudem blendet diese Betrachtung die zunehmende Verschlechterung der Kreditqualität im Sektor aus. Angesichts des weiteren Refinanzierungsbedarfs und des negativen operativen Trends bleiben wir im Sektor untergewichtet und setzen selektiv auf einzelne OEMs.
Risiken
Kursverluste aufgrund von Renditeanstiegen und/ oder erhöhten Risikoaufschlägen sind möglich. Auch ein Totalverlust kann nicht ausgeschlossen werden.
Die Wertentwicklung der Vergangenheit ist weder ein Hinweis auf zukünftige Ergebnisse, noch kann die zukünftige Wertentwicklung garantiert werden.
Disclaimer
Diese Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes wird ausschließlich zu Informationszwecken zur Verfügung gestellt und ist nicht als persönliche Anlagebera-tung oder Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten eines Finanzin-struments oder zur Übernahme einer Anlagestrategie zu verstehen.
Die in diesem Dokument enthaltenen Meinungen und Aussagen geben die aktuelle Ein-schätzung zum Erscheinungsdatum wieder. Die vorliegenden Informationen stellen keine vollständige Analyse aller wesentlichen Fakten in Bezug auf ein Land, eine Region oder einen Markt dar. Es werden keine Finanzanalysen erstellt.
Sofern Aussagen über Marktentwicklungen, Renditen, Kursgewinne oder sonstige Ver-mögenszuwächse sowie Risikokennziffern getätigt werden, stellen diese lediglich Prog-nosen dar, für deren Eintritt wir keine Haftung übernehmen. Insbesondere sind frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die zu-künftige Wertentwicklung. Vermögenswerte können sowohl steigen, als auch fallen. Alle Angaben wurden sorgfältig zusammengestellt; teilweise unter Rückgriff auf Informatio-nen Dritter. Einzelne Angaben können sich insbesondere durch Zeitablauf, infolge von gesetzlichen Änderungen, aktueller Entwicklungen der Märkte ggf. auch kurzfristig als nicht mehr oder nicht mehr vollumfänglich zutreffend erweisen und sich jederzeit ohne vorherige Ankündigung ändern. Für die Richtigkeit, Vollständigkeit und Aktualität sämt-licher Angaben wird daher keine Gewähr übernommen.
Bitte informieren Sie sich selbstständig über alle für Sie relevanten Kosten. Der Unterhalt eines Depots kann Kosten auslösen; außerdem können laufende Bankgebühren anfallen. Transaktionskosten hängen von der Anlageklasse ab: Bei Staatsanleihen und besicher-ten Anleihen wie Pfandbriefen betragen sie im Durchschnitt etwa 0,02 Prozent, bei Un-ternehmensanleihen 0,085 Prozent. Bei weniger liquiden Anleihen können die Transakti-onskosten auch deutlich über 0,25 Prozent liegen. Zudem ist zu beachten, dass Transak-tionskosten in Phasen von Marktstress temporär deutlicher höher sein können. Für alle Produkte, die von der HAGIM vertrieben werden, werden vor Erwerb alle relevanten Kos-teninformationen zur Verfügung gestellt.
Die Angaben gehen von unserer Beurteilung der gegenwärtigen Rechts- und Steuerlage aus. Soweit steuerliche oder rechtliche Belange berührt werden, sollten diese vom Adres-saten mit seinem Steuerberater bzw. Rechtsanwalt erörtert werden.
Anlagen in Finanzinstrumente sind sowohl mit Chancen als auch mit Risiken verbunden. Der Umgang mit Interessenkonflikten in der HAGIM ist unter https://www.ha-gim.com/rechtliche-hinweise im Internet veröffentlicht. Die enthaltenen Informationen richten sich nur an Professionelle Kunden bzw. Geeignete Gegenparteien. Dieses Infor-mationsdokument richtet sich weder an US-Bürger noch an Personen mit ständigem Wohnsitz in den USA, noch an juristische Personen mit Sitz in den USA, noch darf es in den USA verbreitet werden.